L’indemnisation rapide d’un sinistre matériel ne dépend pas de la gravité du choc, mais de la précision administrative du dossier transmis.
- La qualité des preuves visuelles et du constat fige la responsabilité et empêche les contestations adverses.
- Connaître les seuils de réparabilité (VRADE) permet d’anticiper la mise en épave du véhicule.
Recommandation : Ne déléguez pas tout à l’assureur ; pilotez l’expertise et les relances pour réduire les délais de moitié.
Le bruit de la tôle qui se froisse est souvent suivi d’un silence pesant, puis d’une tempête administrative. Pour un conducteur pressé, un simple pare-chocs abîmé ou une aile rayée ne devrait pas se transformer en un parcours du combattant de plusieurs mois. Pourtant, la réalité des centres de gestion de sinistres est implacable : un dossier incomplet ou mal orienté finit systématiquement en bas de la pile.
Le réflexe habituel consiste à remplir le constat à la hâte, envoyer quelques photos floues et attendre passivement le verdict de l’expert. C’est une erreur stratégique. La gestion des sinistres matériels, qu’il s’agisse de la convention IRSA ou de l’indemnisation directe, obéit à des règles mécaniques précises. Croire que l’assureur fera tout pour vous est une illusion ; son objectif est la clôture du dossier, le vôtre est la justesse et la rapidité de l’indemnisation.
Si la véritable clé de la rapidité n’était pas de harceler votre courtier, mais de prémâcher le travail technique de l’expert avant même qu’il ne voie la voiture ? En adoptant une posture de gestionnaire plutôt que de victime, vous pouvez débloquer les verrous administratifs qui ralentissent habituellement les procédures. Nous allons détailler la procédure exacte pour transformer un sinistre matériel en une simple formalité bancaire.
Pour structurer cette démarche, voici les étapes techniques et les points de vigilance à respecter scrupuleusement.
Sommaire : Méthodologie de gestion de sinistre matériel
- Quelles photos prendre sur les lieux de l’accident pour empêcher la partie adverse de mentir ?
- Comment savoir si le coût des réparations dépasse la valeur de la voiture (VEI) ?
- Toucher l’argent et réparer soi-même : est-ce une bonne affaire pour un bricoleur ?
- Le cas particulier du sinistre 0% responsable qui ne doit pas impacter votre CRM
- Quand relancer l’assureur si l’ordre de réparation n’arrive pas au garage ?
- Comment dessiner le croquis sur l’écran du smartphone sans faire de ratures ?
- Pourquoi présenter une voiture sale à l’expert peut baisser sa valeur de 10% ?
- Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Quelles photos prendre sur les lieux de l’accident pour empêcher la partie adverse de mentir ?
La photographie sur les lieux d’un sinistre n’a pas vocation à être artistique, elle doit être irréfutable. L’erreur la plus commune est de se focaliser immédiatement sur le point d’impact. Or, dans un bureau de gestion, c’est le contexte qui détermine les responsabilités. Avant de photographier la rayure, il est impératif de figer la scène globale : la signalisation au sol, la position des véhicules par rapport aux lignes blanches et, surtout, les plaques d’immatriculation des tiers impliqués.
Une fois l’environnement sécurisé visuellement, l’attention doit se porter sur les détails des dommages matériels. Ces clichés serviront de base à l’expertise à distance, une procédure de plus en plus standardisée pour les petits sinistres.
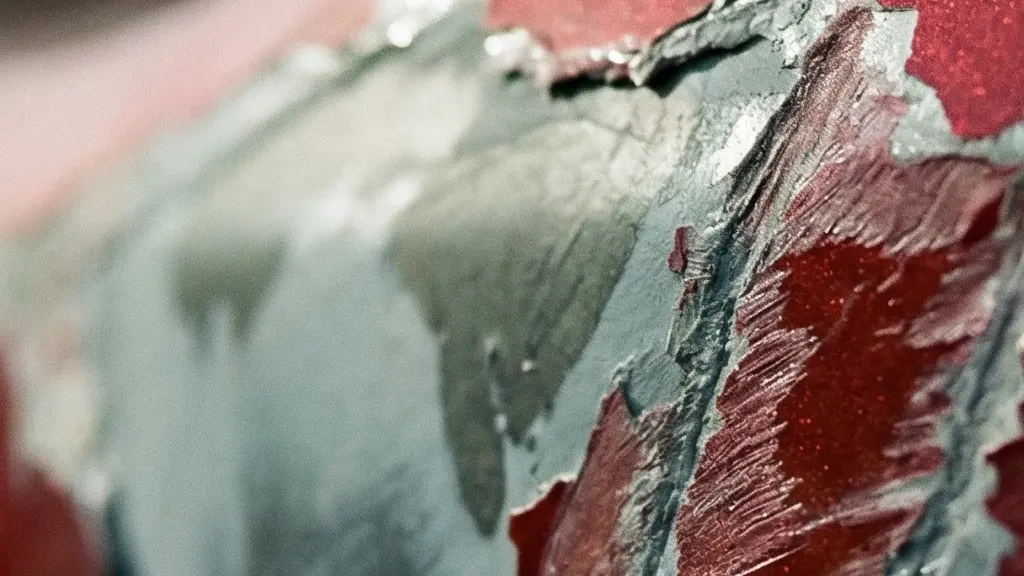
Comme l’illustre cette image, une photo en gros plan permet de révéler la profondeur de l’impact et la texture des matériaux endommagés. Ce niveau de détail empêche la partie adverse ou l’expert de minimiser les dégâts en les qualifiant de simples traces superficielles.
En somme, un dossier photo complet doit raconter l’histoire de l’accident du plan large jusqu’au détail microscopique, ne laissant aucune place à l’interprétation.
Comment savoir si le coût des réparations dépasse la valeur de la voiture (VEI) ?
Le classement en Véhicule Économiquement Irréparable (VEI) est la crainte majeure lors d’un sinistre sur un véhicule âgé. Ce statut se déclenche lorsque le montant des réparations estimé par l’expert est supérieur à la Valeur de Remplacement à Dire d’Expert (VRADE). Il est crucial de comprendre que ce n’est pas une condamnation technique, mais un ratio financier strict.
Les experts appliquent généralement une marge de sécurité. En effet, le seuil critique communément observé se situe autour de 80 à 85% de la valeur vénale pour déclencher la procédure VEI, afin d’anticiper d’éventuels suppléments découverts au démontage. Si votre véhicule cote 4000 € et que le devis initial frôle les 3200 €, vous entrez dans une zone de risque administratif élevé.
Face à cette situation, le propriétaire dispose de deux voies distinctes, résumées ci-dessous :
Ce tableau compare les implications financières et administratives des deux options principales en cas de procédure VEI, comme le détaille une analyse comparative des procédures sinistres.
| Option | Avantage Financier | Contrainte Administrative |
|---|---|---|
| Cession à l’assureur | Remboursement immédiat à la valeur dire d’expert (VRADE) | Carte grise barrée, perte de propriété du véhicule |
| Conservation du véhicule | Indemnisation VRADE moins valeur épave | Carte grise gelée en préfecture, revente impossible sans 2nd rapport d’expert |
Il est donc essentiel de demander une estimation « avant démontage » à votre carrossier pour savoir si vous franchissez ce seuil fatidique avant même le passage de l’expert.
Toucher l’argent et réparer soi-même : est-ce une bonne affaire pour un bricoleur ?
Une idée reçue tenace voudrait que l’indemnité versée par l’assurance doive obligatoirement servir à payer un professionnel. C’est faux. Dans le cadre d’un sinistre non responsable ou couvert par une garantie dommages, l’indemnisation correspond à la compensation d’une perte de patrimoine. Vous êtes juridiquement libre de l’utiliser comme bon vous semble, y compris pour effectuer les réparations vous-même ou ne pas réparer du tout (tant que la sécurité n’est pas en jeu).
Cette liberté est fondamentale pour les conducteurs de véhicules anciens ou pour les bricoleurs avertis qui peuvent ainsi réaliser une opération financière neutre, voire positive, en évitant les coûts de main-d’œuvre élevés des garages agréés.
La jurisprudence est claire sur ce point, comme le rappelle la Médiation de l’Assurance :
La victime d’un dommage peut disposer librement de l’indemnité qui lui est due par l’assureur.
– Cour de Cassation (Jurisprudence constante), Médiation de l’Assurance
Attention toutefois : si vous encaissez l’argent sans réparer et que vous avez un second accident au même endroit, l’expert déduira les dommages non réparés de la nouvelle indemnisation. C’est un calcul à court terme qui peut coûter cher sur le long terme.
Le cas particulier du sinistre 0% responsable qui ne doit pas impacter votre CRM
La crainte du « malus » pousse de nombreux conducteurs à ne pas déclarer de petits accrochages. Pourtant, la réglementation est protectrice : un sinistre où votre responsabilité est totalement dégagée (0% responsable) ne doit avoir aucun impact sur votre Coefficient de Réduction-Majoration (CRM). C’est le cas typique du choc arrière à l’arrêt ou du véhicule stationné percuté par un tiers identifié.
Le Code des assurances, via l’Article A121-1, stipule que le calcul du bonus-malus ne prend en compte que les sinistres engageant la responsabilité de l’assuré. En cas de responsabilité totale d’un tiers, vous devez conserver un coefficient de 1.00 ou inférieur, sans aucune majoration.
Il convient néanmoins de surveiller son relevé d’information annuel. Les erreurs informatiques ou les requalifications de responsabilité en « 50/50 » (tort partagé) faute de preuves sont fréquentes. Une vigilance administrative est donc requise même quand on est dans son bon droit.
Quand relancer l’assureur si l’ordre de réparation n’arrive pas au garage ?
L’inertie est l’ennemie de l’indemnisation. Une fois l’expertise réalisée, un délai de latence s’installe souvent avant que le garage ne reçoive la « prise en charge » ou l’ordre de réparation. Ce document est le sésame financier qui garantit au réparateur qu’il sera payé par la compagnie. Sans lui, les travaux ne commenceront pas, même si votre voiture est déjà démontée dans l’atelier.
Il ne faut pas attendre passivement. Les gestionnaires de sinistres traitent des centaines de dossiers par semaine. Un dossier qui ne « crie » pas est un dossier qui dort. Une relance proactive, ciblée et technique permet souvent de faire remonter votre dossier sur le dessus de la pile.
Checklist de suivi de dossier sinistre
- J+2 après expertise : Appeler le garage pour confirmer la réception du rapport d’expert.
- Vérification rapport : Contrôler la cohérence des dommages listés avec le choc réel.
- J+4 : Si pas de nouvelles, appeler l’assureur pour demander l’émission de la prise en charge.
- Points de blocage : Demander explicitement s’il manque une pièce administrative (constat, copie permis).
- Confirmation écrite : Toujours exiger une trace mail de l’accord de travaux.
En respectant ce timing, vous évitez que votre véhicule ne reste immobilisé inutilement sur le parking du réparateur, ce qui pourrait engendrer des frais de gardiennage à votre charge.
Comment dessiner le croquis sur l’écran du smartphone sans faire de ratures ?
L’e-constat est devenu la norme pour accélérer le traitement. Cependant, dessiner un croquis précis sur un écran tactile de 6 pouces avec le doigt relève du défi. Un croquis illisible ou raturé peut entraîner une responsabilité partagée (50/50) par défaut, car les gestionnaires ne prendront pas le temps de déchiffrer un gribouillage.
L’astuce consiste à rester extrêmement schématique. N’essayez pas de dessiner des voitures réalistes. Utilisez des rectangles simples, des flèches directionnelles nettes et matérialisez l’axe médian de la chaussée. La clarté prime sur le réalisme.
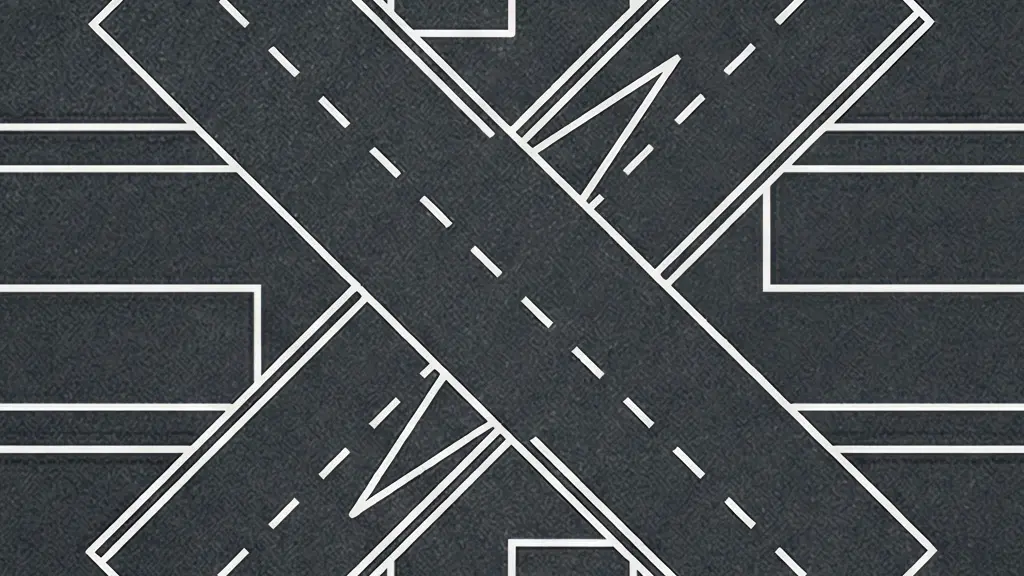
L’illustration ci-dessus montre l’approche idéale : une vue de dessus, épurée, semblable à un plan technique. C’est exactement ce que les outils numériques favorisent.
Comme le précise France Assureurs à propos de l’outil officiel :
L’application e-constat auto permet de réaliser le croquis directement sur l’écran avec des outils de géométrie simplifiés (voies, carrefours pré-dessinés) pour éviter les erreurs manuelles.
– France Assureurs, Guide officiel e-constat auto
Maîtriser l’outil numérique permet donc de figer une situation claire instantanément, accélérant le processus d’analyse par les algorithmes des assureurs.
Pourquoi présenter une voiture sale à l’expert peut baisser sa valeur de 10% ?
L’expertise automobile n’est pas une science exacte, elle comporte une part de psychologie humaine. Un expert voit défiler des dizaines de véhicules par jour. Inconsciemment, l’état de présentation du véhicule (propreté intérieure et extérieure) est associé à la qualité de son entretien mécanique général. C’est ce qu’on appelle l’effet de halo : une caractéristique positive (propreté) influence positivement le jugement global.
Présenter une voiture boueuse, remplie de déchets ou avec une sellerie négligée envoie un signal négatif. L’expert sera alors plus enclin à être sévère sur la dépréciation et à estimer la VRADE (Valeur de Remplacement à Dire d’Expert) dans la fourchette basse du marché, considérant que le véhicule est « fatigué ».
Impact de la présentation sur la VRADE
Les experts automobiles tendent à appliquer une décote sur la ‘valeur à dire d’expert’ (VRADE) pour les véhicules présentés sales ou encombrés, interprétant cela comme un signe de mauvais entretien général mécanique. Un nettoyage complet avant le passage de l’expert peut ainsi préserver plusieurs centaines d’euros sur l’estimation finale.
Un investissement de 20 euros dans un lavage complet avant le rendez-vous d’expertise est certainement le placement le plus rentable que vous puissiez faire lors d’un sinistre.
À retenir
- Le constat fige la responsabilité : soignez le croquis.
- La VRADE est négociable : préparez votre dossier preuves (factures, entretien).
- Le suivi proactif accélère le paiement : ne laissez pas dormir le dossier.
Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Dans les cas les plus graves, comme le vol ou l’incendie, le délai d’indemnisation est encadré par la loi, mais souvent étiré par les procédures internes des compagnies. L’objectif est de réduire la période d’incertitude entre la déclaration et le virement des fonds. Le législateur impose des délais maximums, mais rien ne vous empêche d’aller plus vite en anticipant les demandes de pièces justificatives.
Préparez immédiatement le certificat de non-gage, les factures d’achat et d’entretien, ainsi que les deux jeux de clés. Tout document manquant est un prétexte pour suspendre le délai de paiement. Sachez qu’en cas de vol retrouvé ou de destruction, il faut généralement compter 15 à 30 jours pour le rapport d’expertise définitif, délai incompressible pour les vérifications de sécurité.
Mettez en demeure votre assureur de vous présenter une offre dès que le rapport est rendu. Si vous avez bien préparé le terrain en amont, la transaction financière ne sera plus qu’une formalité administrative rapide.
Questions fréquentes sur la gestion des sinistres matériels
Le malus s’applique-t-il si je retrouve ma voiture rayée sur un parking ?
Si le tiers n’est pas identifié, vous serez considéré comme responsable du sinistre vis-à-vis de votre assureur, sauf preuve contraire. Une franchise sera appliquée et un malus impactera votre contrat, sauf si vous bénéficiez d’une garantie spécifique « dommages parking » sans franchise.
Puis-je choisir mon réparateur ou dois-je aller au garage agréé ?
La loi Hamon de 2014 vous autorise à choisir librement votre réparateur professionnel. L’assureur ne peut pas vous imposer un garage agréé, bien que cela simplifie souvent la procédure de paiement direct (pas d’avance de frais).
Quel est le délai pour déclarer un sinistre matériel ?
Vous disposez légalement de 5 jours ouvrés pour déclarer un sinistre matériel à votre assureur. En cas de vol, ce délai est réduit à 2 jours ouvrés.