Un sinistre responsable modifie durablement la courbe de vos cotisations bien au-delà de l’année suivante.
- Le mécanisme est asymétrique : le malus monte de 25% instantanément mais ne descend que de 5% par an.
- Le plafond légal du coefficient est fixé à 3,50, ce qui peut tripler votre prime de référence.
Recommandation : Avant de déclarer un petit sinistre matériel, calculez toujours le coût total sur 5 ans (surprime cumulée) comparé au coût des réparations immédiates.
Recevoir son avis d’échéance avec une augmentation brutale de la prime est une expérience désagréable, souvent vécue comme une injustice arithmétique. La plupart des conducteurs se contentent de savoir qu’un accident « coûte du malus », sans réaliser la mécanique de précision qui s’opère en coulisses. On entend souvent qu’il suffit d’être prudent l’année suivante pour « effacer » l’ardoise, ou que changer d’assureur résoudra le problème instantanément.
Ces idées reçues masquent une réalité mathématique plus complexe : celle de l’inertie du système. Le coefficient de réduction-majoration (CRM) ne doit pas être vu comme une simple pénalité ponctuelle, mais comme une modification de votre trajectoire financière sur plusieurs années. Comprendre cette courbe, c’est se donner les moyens d’arbitrer rationnellement entre déclarer un sinistre ou payer les réparations de sa poche.
Dans cette analyse, nous allons déconstruire les algorithmes qui régissent votre prime pour vous permettre de projeter vos futures cotisations avec la précision d’un actuaire.
text
Pour naviguer efficacement dans les méandres du calcul de votre prime, voici la structure logique que nous allons suivre.
Sommaire : Mécanique et calcul du Bonus-Malus
- Pourquoi votre malus met-il plus de temps à descendre qu’à monter ?
- Comment survivre financièrement avec un coefficient de 3,50 ?
- Achat d’un deuxième véhicule : récupérez-vous automatiquement votre bonus de 0.50 ?
- Le piège de l’interruption d’assurance de plus de 3 mois qui remet votre bonus à 1.00
- L’erreur sur le relevé d’information qui bloque votre changement d’assureur
- Pourquoi un petit choc contre un mur peut augmenter votre prime pendant 5 ans ?
- Quand la franchise de non-majoration du bonus vous sauve-t-elle la mise ?
- Comment réduire votre cotisation annuelle d’assurance auto de 200 € sans réduire les garanties ?
Pourquoi votre malus met-il plus de temps à descendre qu’à monter ?
L’asymétrie est la règle d’or du système de bonus-malus en France. Mathématiquement, la pénalité est appliquée par une multiplication brutale, tandis que la récupération se fait par une division progressive et lente. C’est ce qu’on appelle l’effet de cliquet inversé. Lorsqu’un sinistre responsable survient, votre coefficient est majoré de 25%. En revanche, une année sans sinistre ne vous offre qu’une réduction de 5%. Cette disproportion crée une « dette » de temps considérable pour revenir à votre point de départ.
Pour illustrer cette mécanique, visualisez deux rampes : l’une pour la montée du malus, abrupte et rapide, et l’autre pour la récupération du bonus, longue et douce.
Il est crucial de noter que ce calcul est strictement encadré par la loi, comme le stipule l’annexe à l’article A121-1 du Code des assurances : chaque sinistre responsable entraîne cette majoration de 25%, alors qu’il faut une année complète pour obtenir les 5% de réduction.
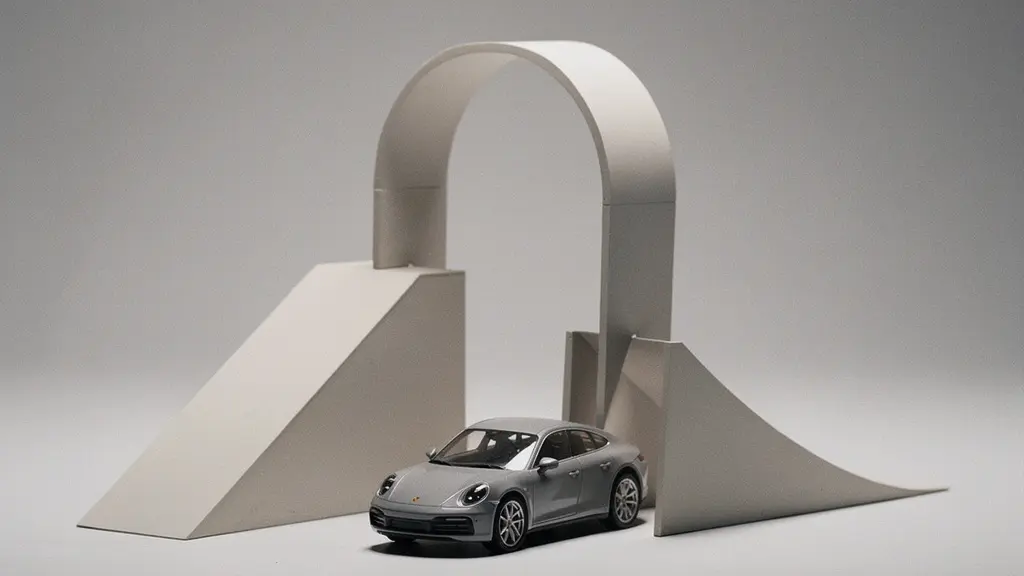
Cette illustration met en évidence la difficulté de « remonter la pente ». Cependant, le système prévoit une « soupape de sécurité » : la règle de la descente rapide après deux ans. Voici une simulation chiffrée de cette trajectoire pour un conducteur malussé au maximum.
Ce tableau montre comment le système permet, sous condition de prudence absolue, de réinitialiser une situation critique :
| Année | Hypothèse | CRM appliqué | Prime payée si prime de référence = 1 000 € |
|---|---|---|---|
| N | Conducteur au plafond de malus | 3,50 | 3 500 € |
| N+1 | 1 an sans sinistre | 3,32 | 3 320 € |
| N+2 | 2 ans consécutifs sans sinistre (application de la règle « retour à 1 ») | 1,00 | 1 000 € |
Comprendre cette inertie est la première étape pour gérer votre budget auto sur le long terme.
Comment survivre financièrement avec un coefficient de 3,50 ?
Le coefficient de 3,50 représente le plafond mathématique absolu du système de bonus-malus en France. Cela signifie concrètement que votre prime de référence est multipliée par 3,5. Pour un conducteur payant initialement 800 € par an, la facture grimpe théoriquement à 2 800 €. À ce niveau de tarification, beaucoup d’assureurs traditionnels choisissent simplement de résilier le contrat, vous laissant dans une impasse financière et légale.
Il est important de rappeler que ce plafond est légal : le coefficient maximal est fixé à 3,5, protégeant l’assuré contre des multiplications infinies en cas de sinistres en série. Néanmoins, face à un refus d’assurance ou des tarifs prohibitifs, il existe une procédure spécifique pour forcer l’assurance au titre de la responsabilité civile obligatoire : la saisine du Bureau Central de Tarification (BCT).
Votre plan de saisine du BCT (Bureau Central de Tarification)
- Télécharger et remplir le questionnaire de saisine BCT approprié (ex. « questionnaire auto particulier ») en deux exemplaires, au stylo noir (un pour l’assureur, un pour le BCT).
- Obtenir un refus d’assurance (explicite par écrit) OU un refus implicite (absence de réponse à un courrier recommandé avec AR dans les 15 jours).
- Constituer votre preuve de demande de devis : joindre au courrier recommandé un exemplaire du formulaire de saisine et une demande de devis hors taxes précisant notamment la prime RC et les éventuelles majorations.
- Envoyer le dossier au BCT par lettre recommandée avec AR, sans agrafer les documents (feuilles libres).
- Respecter le délai : envoyer la saisine au plus tard dans les 15 jours qui suivent (a) la lettre de refus explicite, ou (b) la fin du délai de 15 jours en cas de refus implicite.
Une fois la couverture minimale sécurisée, la stratégie consiste à reconstruire patiemment votre historique.
Achat d’un deuxième véhicule : récupérez-vous automatiquement votre bonus de 0.50 ?
L’acquisition d’un second véhicule au sein du foyer pose souvent un dilemme mathématique intéressant. La logique voudrait que le conducteur principal, ayant prouvé sa fiabilité sur le premier véhicule, bénéficie des mêmes conditions sur le second. C’est effectivement le principe général : le coefficient de réduction-majoration acquis est transférable. Cependant, l’application de ce principe n’est pas aussi simple qu’un « copier-coller » administratif.
Comme le précisent les textes, le coefficient acquis est automatiquement transféré en cas d’achat d’un véhicule supplémentaire. Mais attention à la nuance : ce transfert lie les deux contrats. Si le conducteur principal est le même, le bonus est dupliqué à l’ouverture. Par la suite, les deux contrats vivent leur vie indépendamment : un accident sur le véhicule A n’impactera que le coefficient du véhicule A. C’est une distinction fondamentale pour la gestion des risques du foyer.
Il faut toutefois être vigilant si ce second véhicule est destiné à un jeune conducteur (enfant, conjoint novice). Le déclarer en conducteur secondaire pour bénéficier du bonus 0.50 est une fausse bonne idée (souvent qualifiée de fausse déclaration si le jeune est le conducteur principal réel). Cela empêche le novice de cumuler son propre bonus et de construire sa propre courbe de réduction.
Cette gestion fine des contrats est tout aussi importante lors des périodes où vous ne conduisez pas.
Le piège de l’interruption d’assurance de plus de 3 mois qui remet votre bonus à 1.00
Une interruption d’assurance est une période durant laquelle vous n’êtes titulaire d’aucun contrat d’assurance auto à votre nom. Cela arrive fréquemment lors de la vente d’un véhicule avant l’achat du suivant, ou lors d’un départ à l’étranger. Mathématiquement, le système a une mémoire, mais elle est conditionnée par la continuité. Si votre historique est interrompu trop longtemps, vous risquez de perdre le bénéfice de vos années de bonne conduite, non pas en retombant à 1.00, mais en stoppant votre progression.
La règle est précise : le bonus acquis reste acquis. Si vous aviez 0.60, vous reprendrez à 0.60 même après 6 mois d’arrêt. En revanche, pour gagner des points supplémentaires, la continuité est clé. La législation indique que le coefficient n’évolue pas favorablement sauf si l’interruption est au plus égale à 3 mois. Au-delà, l’année en cours est « perdue » pour le calcul de la réduction annuelle.
Le véritable danger réside dans la perte de l’historique commercial. Si l’interruption dépasse 3 ans, de nombreux assureurs considéreront que vous n’avez plus d’antécédents vérifiables récents et pourront vous appliquer un tarif « jeune conducteur » ou « sans antécédents », même si votre relevé d’information indique un bonus. Conserver une trace de vos anciens contrats et relevés d’information est donc impératif.
Cette continuité administrative repose intégralement sur un document clé : le relevé d’information.
L’erreur sur le relevé d’information qui bloque votre changement d’assureur
Le relevé d’information est la carte d’identité biométrique de votre vie de conducteur. Il contient l’historique de vos sinistres, votre CRM actuel et les responsabilités engagées. Une erreur sur ce document (une date de sinistre erronée, une responsabilité mal attribuée ou un bris de glace noté comme accident matériel) fausse tout le calcul de votre future prime chez un concurrent. C’est un grain de sable qui peut bloquer toute tentative d’optimisation tarifaire.
Les litiges concernant ces données sont fréquents. D’ailleurs, les derniers rapports de la Médiation de l’Assurance indiquent environ 45% de saisines recevables, prouvant que les désaccords entre assurés et assureurs sur l’interprétation des contrats et des historiques sont monnaie courante. Si vous constatez une anomalie, vous devez exiger une rectification avant toute démarche de changement d’assurance.
Il est essentiel de vérifier que la nature des sinistres est correctement reportée. Un sinistre non responsable (0% de responsabilité) ne doit avoir aucun impact sur votre coefficient. S’il est codifié par erreur comme « responsabilité indéterminée » (50%), votre coefficient sera injustement majoré de 12,5%. Cette rigueur administrative est votre seule protection contre une tarification abusive.
Même avec un relevé correct, certains petits incidents peuvent avoir un impact disproportionné.
Pourquoi un petit choc contre un mur peut augmenter votre prime pendant 5 ans ?
L’erreur classique est de raisonner en « coût instantané » : « J’ai 400 € de réparations, ma franchise est de 300 €, l’assurance me rembourse 100 €, donc je déclare ». Ce calcul est incomplet car il ignore le « coût différé » de l’augmentation du CRM. Un petit sinistre responsable, même une éraflure contre un pilier de parking, déclenche la majoration de 25%. Cette hausse ne s’applique pas une seule fois, elle augmente votre base de calcul pour toutes les années suivantes jusqu’à ce que vous redescendiez à votre niveau initial.
De plus, l’assureur garde une trace de cet événement bien au-delà de l’impact sur le bonus. Le relevé d’information retrace les sinistres sur une période de 5 ans, créant un « effet mémoire ». Deux ou trois petits sinistres, même peu coûteux pour l’assureur, peuvent vous classer comme « profil à risque » ou « poissard », entraînant une surprime de risque ou une résiliation, indépendamment de votre bonus.
Mathématiquement, il est souvent plus rentable de payer de sa poche une réparation de 500 € ou 800 € plutôt que de subir une majoration de 25% sur une prime de 1000 € (soit +250 € la première année) qui mettra des années à s’effacer. Le coût cumulé de la majoration dépasse souvent largement le coût de la réparation mineure.
Heureusement, pour les conducteurs les plus vertueux, il existe un bouclier mathématique puissant.
Quand la franchise de non-majoration du bonus vous sauve-t-elle la mise ?
Le système de bonus-malus, bien que rigide, offre une récompense ultime pour la régularité : la « franchise de non-majoration ». Ce mécanisme légal est souvent méconnu ou confondu avec des options commerciales. Il stipule qu’un conducteur ayant maintenu son coefficient à 0,50 (le bonus maximal) pendant trois années consécutives ne subira aucune majoration de coefficient lors de son premier accident responsable.
C’est un « joker » gratuit offert par le Code des assurances. Concrètement, si vous êtes à 0,50 depuis plus de 3 ans et que vous causez un accident, votre coefficient restera à 0,50 l’année suivante au lieu de remonter à 0,62 (0,50 x 1,25). Cela représente une économie substantielle sur votre future prime. Cette protection s’active automatiquement après une période de 3 ans à un coefficient de 0,50.
Attention, ce joker est à usage unique. Une fois utilisé, le compteur repart à zéro. Il faudra de nouveau cumuler trois années pleines à 0,50 sans sinistre responsable pour bénéficier à nouveau de cette immunité. C’est un atout stratégique à préserver pour les sinistres importants, et non à gâcher pour un petit accrochage que vous pourriez régler vous-même.
Au-delà de ces mécanismes automatiques, il existe des leviers d’action proactifs pour réduire la facture.
À retenir
- Le malus augmente de 25% par sinistre mais ne baisse que de 5% par an sans accident.
- Un coefficient de 0,50 maintenu 3 ans offre un « joker » contre le premier malus.
- Calculer le coût total sur 5 ans est indispensable avant de déclarer un petit sinistre.
Comment réduire votre cotisation annuelle d’assurance auto de 200 € sans réduire les garanties ?
Si la mécanique du bonus-malus est une contrainte mathématique imposée, la prime finale reste une variable commerciale négociable. Réduire sa cotisation ne signifie pas nécessairement passer d’une formule « Tous Risques » à un « Tiers simple ». L’optimisation passe par l’ajustement des paramètres périphériques du contrat qui pèsent lourdement sur la tarification actuarielle.
Une première piste est la mise en concurrence via la loi Hamon, qui permet de changer d’assureur à tout moment après un an de contrat. Les nouveaux clients bénéficient souvent de tarifs d’appel agressifs. Une autre méthode consiste à ajuster les franchises : augmenter votre franchise (la part que vous payez en cas de sinistre) fait mécaniquement baisser votre cotisation annuelle. C’est un pari statistique rationnel si vous êtes un conducteur prudent.
Enfin, pensez aux usages réels. Si vous roulez peu, les formules au kilomètre sont mathématiquement imbattables. De même, regrouper ses contrats (habitation + auto) permet souvent de débloquer des remises de portefeuille significatives. L’objectif est de payer pour le risque réel que vous représentez, pas pour une couverture statistique moyenne.
Analysez dès maintenant votre dernier avis d’échéance et simulez l’impact d’une augmentation de franchise sur votre prime annuelle.