Face à un expert, la valeur de votre véhicule n’est pas un fait, c’est une argumentation. La clé pour maximiser votre indemnisation est de passer d’une posture de victime passive à celle d’un acteur stratégique qui anticipe et influence le jugement de l’expert.
- Construisez un « dossier de valorisation » irréfutable qui prouve l’entretien et la valeur supérieure de votre véhicule.
- Maîtrisez les biais psychologiques liés à la présentation du véhicule pour orienter positivement la première impression.
Recommandation : Ne subissez pas l’expertise ; préparez-la. Chaque détail, de la propreté du moteur aux photos prises sur les lieux, est un levier de négociation à votre disposition.
Le redouté courrier de l’assurance est arrivé : un expert a été mandaté. Pour de nombreux assurés, c’est le début d’une période d’anxiété. La crainte est légitime : voir la valeur de son véhicule, souvent le fruit d’années d’efforts et d’entretien, être minimisée par un rapport technique froid. On pense souvent qu’il suffit de nettoyer sa voiture et de rassembler quelques factures pour s’en sortir. Mais cette approche est passive et laisse une marge de manœuvre immense à l’expert, dont le métier est d’évaluer un bien selon des critères standardisés, souvent au bénéfice de son mandant, l’assureur.
La plupart des guides se contentent de rappeler vos droits fondamentaux. Ils vous disent que vous pouvez être présent, contester le rapport ou fournir des documents. C’est exact, mais c’est insuffisant. Ces conseils ne vous expliquent pas *comment* transformer ces droits en avantages stratégiques. Et si la véritable clé n’était pas de subir l’expertise en espérant un résultat favorable, mais de la préparer comme une négociation ? Et si, au lieu de simplement présenter des faits, vous construisiez une argumentation solide pour défendre la valeur de votre bien ?
En tant qu’ancien expert automobile, je connais les coulisses, les automatismes de pensée et les points de friction qui décident de la valeur finale. Cet article n’est pas une simple liste de conseils. C’est un guide stratégique pour vous apprendre à penser comme un expert, afin d’anticiper ses questions, de contrer ses objections potentielles et de lui présenter un dossier qui ne laisse aucune place à une interprétation défavorable. Nous verrons comment chaque détail, des photos de l’accident à la manière de présenter votre carnet d’entretien, devient un levier pour maximiser votre indemnisation.
Pour ceux qui préfèrent une approche visuelle, la vidéo suivante peut offrir un complément d’information utile pour aborder les interactions avec les professionnels de l’automobile.
Cet article est structuré pour vous guider pas à pas dans cette préparation stratégique. Chaque section aborde un aspect crucial de l’expertise, vous donnant les outils pour reprendre le contrôle du processus d’évaluation.
Sommaire : Le guide stratégique pour préparer votre expertise automobile
- Pourquoi présenter une voiture sale à l’expert peut baisser sa valeur de 10% ?
- Factures récentes, carnet : comment prouver que votre moteur valait plus que la moyenne ?
- Avez-vous le droit d’être présent pendant que l’expert examine votre voiture ?
- Comment décrypter le langage codé des experts (VRADE, VRC, taux de vétusté) ?
- Quand payer un deuxième expert de votre poche devient-il rentable ?
- Quelles photos prendre sur les lieux de l’accident pour empêcher la partie adverse de mentir ?
- Comment contester le rapport de l’expert si l’indemnisation proposée est trop basse ?
- Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Pourquoi présenter une voiture sale à l’expert peut baisser sa valeur de 10% ?
L’adage populaire conseille de présenter une voiture propre. C’est une vérité, mais incomplète et potentiellement piégeuse. La propreté n’est pas qu’une question d’esthétique, c’est un puissant levier psychologique. Un expert, comme tout être humain, est sensible aux premières impressions. Un véhicule négligé, couvert de boue à l’extérieur et encombré à l’intérieur, envoie un signal inconscient : celui d’un propriétaire peu soigneux. Ce biais de perception peut l’inciter à être plus sévère dans son évaluation de l’état général et à appliquer un taux de vétusté plus élevé, pensant que l’entretien mécanique a été aussi négligé que le nettoyage.
Cependant, l’excès inverse est tout aussi dangereux. Un moteur récuré à l’extrême ou une odeur entêtante de produit nettoyant peut éveiller la suspicion. L’expert pourrait se demander si vous n’essayez pas de masquer une fuite d’huile récente ou les traces d’un sinistre antérieur. L’objectif n’est pas une propreté de showroom, mais une propreté « honnête ». Le véhicule doit être suffisamment propre pour permettre une inspection aisée de tous les points de contrôle, mais il doit aussi refléter une utilisation et un entretien normaux. Une légère patine d’usage est normale ; la saleté crasse est un signal d’alarme.
Votre plan d’action : les points à vérifier avant l’arrivée de l’expert
- État général : Nettoyez l’extérieur et l’intérieur, mais évitez un nettoyage excessif du compartiment moteur. Le but est la visibilité, pas de masquer l’historique d’usage.
- Accessibilité : Assurez-vous que toutes les zones sont accessibles. Un coffre plein ou des objets sous les sièges empêchent une inspection complète et peuvent être interprétés négativement.
- Odeurs : Aérez le véhicule. Des odeurs fortes (tabac, animaux, mais aussi produits chimiques) peuvent déprécier la valeur perçue.
- Traces d’entretien : Ne cherchez pas à effacer les marques normales d’un entretien régulier, comme de légères traces autour des points de graissage. Elles prouvent que le véhicule est suivi.
- Présentation honnête : Le véhicule doit être présenté dans un état qui facilite l’inspection des dommages réels sans donner l’impression de cacher des défauts.
Factures récentes, carnet : comment prouver que votre moteur valait plus que la moyenne ?
L’expert ne juge pas votre voiture, il juge le dossier que vous lui présentez. Sans preuves tangibles, il se basera sur une cote standard qui ne tient pas compte de l’entretien exceptionnel ou des investissements récents. Votre mission est donc de construire un véritable « dossier de valorisation ». Il ne s’agit pas de jeter une liasse de papiers en vrac sur le siège passager, mais de présenter un historique clair, organisé et argumenté qui démontre que votre véhicule est au-dessus de la moyenne du marché.
Ce dossier doit raconter une histoire : celle d’un véhicule soigné, fiable et dont la valeur résiduelle est supérieure à celle de ses homologues. Chaque facture de pièce d’origine, chaque tampon sur le carnet d’entretien et chaque procès-verbal de contrôle technique vierge sont des arguments. Pensez à mettre en avant les dépenses majeures et récentes qui augmentent significativement la durée de vie du véhicule, comme un changement de kit de distribution ou d’embrayage. Une analyse des rapports d’expertise montre qu’un véhicule avec un historique d’entretien complet et documenté peut valoir 10 à 15% de plus qu’un modèle similaire sans historique.
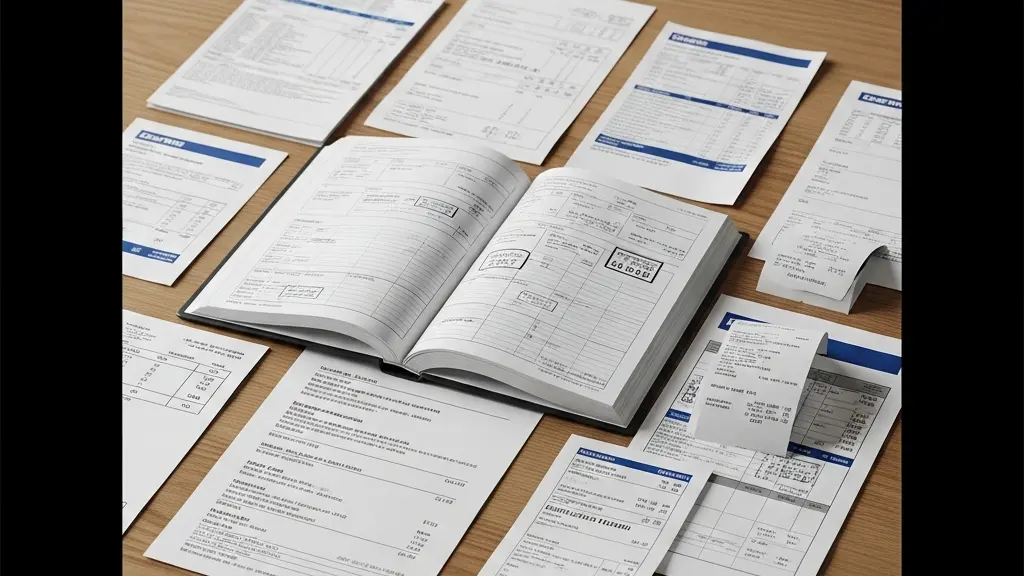
Cette organisation méticuleuse de vos documents transforme une simple formalité administrative en une démonstration de force. Elle prouve non seulement que les réparations ont été faites, mais aussi que vous êtes un propriétaire sérieux et informé, ce qui incite l’expert à plus de considération. Le tableau suivant synthétise l’impact de chaque type de justificatif sur la valorisation de votre véhicule.
| Type de justificatif | Impact sur la valeur | Documents requis |
|---|---|---|
| Carnet d’entretien complet | +5 à 10% | Carnet tamponné par professionnels |
| Factures pièces d’origine | +3 à 7% | Factures constructeur récentes |
| Contrôle technique récent | +2 à 5% | PV sans contre-visite |
| Distribution neuve | +5 à 8% | Facture < 6 mois |
Avez-vous le droit d’être présent pendant que l’expert examine votre voiture ?
La réponse est un oui catégorique, et c’est un droit que vous devez absolument exercer. Il ne s’agit pas d’une simple curiosité, mais d’un levier stratégique majeur. Votre présence transforme une inspection unilatérale en un échange contradictoire. L’expert n’examine plus seulement un objet inanimé, il interagit avec son propriétaire, qui peut orienter son attention, apporter des précisions et défendre son point de vue. C’est un droit fondamental qui garantit la transparence de la procédure.
Comme le stipule la réglementation, votre participation est un droit. Le Code de la route est explicite à ce sujet, confirmant que vous pouvez assister à l’évaluation. C’est une information que de nombreux assurés ignorent ou n’osent pas utiliser. Voici ce que dit le texte officiel :
L’assuré qui le souhaite peut être présent lors de l’expertise de sa voiture
– Code de la route, Article R326-3 – Index Assurance
Votre rôle n’est pas de surveiller l’expert, mais de collaborer avec lui. Soyez courtois, mais assertif. Profitez de ce moment, qui dure en général entre 20 minutes et une heure, pour signaler des détails qu’il pourrait manquer : cette option rare que vous avez fait installer, l’état neuf des pneus, ou le fait que le véhicule a toujours été garé dans un garage. C’est votre seule chance de donner vie à votre « dossier de valorisation » et de vous assurer que chaque élément est pris en compte. Une absence de votre part, c’est une porte ouverte à une évaluation basée uniquement sur des observations visuelles rapides et des standards froids.
Comment décrypter le langage codé des experts (VRADE, VRC, taux de vétusté) ?
Le rapport d’expertise est rédigé dans un jargon qui crée une véritable asymétrie d’information entre l’expert et l’assuré. Des acronymes comme VRADE, VRC ou VEI peuvent sembler barbares, mais ils sont la clé de votre indemnisation. Les comprendre, c’est reprendre le pouvoir dans la négociation. Ne pas les maîtriser, c’est signer un chèque en blanc à l’assureur. Votre objectif est de pouvoir lire le rapport non pas comme une sentence, mais comme une proposition que vous êtes en mesure d’analyser et de contester.
La valeur la plus importante est la VRADE (Valeur de Remplacement À Dire d’Expert). C’est la somme que l’expert estime nécessaire pour acheter un véhicule équivalent (même modèle, même âge, même kilométrage, même état) sur le marché local. C’est sur cette base que votre indemnisation sera calculée. Il est crucial de savoir que cette valeur n’est pas une science exacte ; elle est le fruit d’une analyse de marché et elle est négociable. Un autre terme clé est le taux de vétusté, ce pourcentage de dépréciation appliqué aux pièces à remplacer. Un taux élevé peut drastiquement réduire le montant des réparations prises en charge.
Voici un guide de décodage rapide pour vous armer avant de recevoir le rapport :
- VRADE (Valeur de Remplacement À Dire d’Expert) : La valeur réelle de votre véhicule juste avant le sinistre. C’est le montant central de la négociation.
- VRC (Valeur de Remplacement à neuf vétusté déduite) : Utilisée pour les véhicules très récents, elle part du prix neuf auquel on soustrait une décote.
- Taux de vétusté : Le pourcentage de dépréciation appliqué pour usure normale. Il est souvent calculé de manière forfaitaire et peut être discuté pour certaines pièces.
- VEI (Véhicule Économiquement Irréparable) : Si le montant des réparations dépasse la VRADE, le véhicule est classé VEI (communément appelé « épave »). L’indemnisation se fera sur la base de la VRADE, déduction faite de la valeur de l’épave (valeur de sauvetage).
- Valeur de sauvetage : Le prix que propose un épaviste pour racheter le véhicule endommagé. Ce montant est soustrait de votre indemnisation si vous conservez l’épave.
Quand payer un deuxième expert de votre poche devient-il rentable ?
Recevoir une proposition d’indemnisation (la VRADE) qui vous semble trop basse est frustrant. La première réaction est souvent émotionnelle, mais la décision d’engager une contre-expertise doit être un arbitrage de rentabilité froid et calculé. Mandater votre propre expert, appelé expert d’assuré, a un coût. Il faut donc évaluer si le gain potentiel justifie l’investissement. Le coût de cette procédure varie, mais il faut compter en moyenne entre 70€ et 400€ selon la complexité du dossier, somme qui reste à votre charge, sauf si votre contrat inclut une garantie « honoraires d’expert ».
La question n’est donc pas « suis-je en colère ? », mais « l’écart entre l’offre et la valeur réelle de mon véhicule est-il suffisant pour rentabiliser les honoraires de mon expert ? ». En règle générale, si l’écart est inférieur à 10% sur un véhicule de faible valeur, la procédure est rarement rentable. En revanche, si la sous-évaluation est de 20% ou plus sur un véhicule de valeur moyenne ou haute, la contre-expertise devient une option stratégique sérieuse. L’expert d’assuré va refaire une évaluation complète et négocier directement avec l’expert de l’assurance. En cas de désaccord persistant, un troisième expert peut être nommé pour arbitrer, les frais étant alors partagés.
Pour vous aider à prendre une décision éclairée, voici une analyse de rentabilité basée sur les pratiques du secteur. Ce tableau vous donne des repères clairs pour savoir quand il est judicieux d’investir dans une contre-expertise.
| Écart avec l’offre initiale | Valeur du véhicule | Rentabilité contre-expertise |
|---|---|---|
| < 10% | < 5000€ | Non rentable |
| 10-20% | 5000-15000€ | À étudier au cas par cas |
| > 20% | > 10000€ | Généralement rentable |
| > 30% | Toute valeur | Fortement recommandée |
Quelles photos prendre sur les lieux de l’accident pour empêcher la partie adverse de mentir ?
La préparation à l’expertise ne commence pas dans votre garage, mais sur les lieux mêmes de l’accident. Les photos que vous prenez dans les minutes qui suivent le choc sont des preuves brutes d’une valeur inestimable. Elles permettent d’établir un contrôle narratif des faits avant que les versions ne divergent ou que des éléments cruciaux ne disparaissent. Un constat amiable peut être mal rempli, un témoignage peut être imprécis, mais une bonne photo est difficilement contestable. Votre rôle est d’agir comme un enquêteur, en documentant la scène sous tous les angles pour figer la situation.
Oubliez la simple photo de votre pare-chocs enfoncé. Vous devez capturer le contexte. La position des véhicules l’un par rapport à l’autre avant qu’ils ne soient déplacés, les traces de freinage sur l’asphalte, la signalisation routière (un stop, un cédez-le-passage), les conditions météo… tous ces éléments permettent de reconstituer la dynamique de l’accident et d’établir les responsabilités. Ces clichés seront essentiels pour votre assureur, mais aussi pour l’expert, car ils peuvent confirmer ou infirmer les déclarations des parties impliquées. Une série de photos bien prises peut faire basculer la décision sur la responsabilité et, par conséquent, sur votre droit à indemnisation.
Pour être certain de ne rien oublier dans le feu de l’action, suivez ce protocole photographique strict :
- Position finale : Photographiez immédiatement la position exacte des véhicules après l’impact et avant tout déplacement. C’est la preuve la plus importante.
- Traces au sol : Capturez en gros plan les traces de freinage, les débris de verre ou de plastique, et les éventuelles fuites de liquides. Ces indices sont éphémères.
- Environnement : Documentez la signalisation (panneaux, marquage au sol), l’état de la route (sèche, mouillée) et l’éclairage ambiant (jour, nuit, éclairage public).
- Angles multiples : Prenez des photos de la scène sous plusieurs angles : une vue d’ensemble large, des plans moyens montrant les véhicules dans leur environnement, et des plans serrés sur chaque point d’impact.
- Éléments de datation : Si possible, incluez dans le champ des éléments qui peuvent aider à dater l’événement (une horloge numérique publique, la une d’un journal dans un kiosque). Les métadonnées de votre téléphone (EXIF) feront le reste.
- Tiers et témoins : Photographiez la plaque d’immatriculation de l’autre véhicule et, avec leur accord, les témoins présents sur les lieux.
À retenir
- L’expertise est un processus psychologique : la présentation de votre véhicule et votre attitude influencent directement le jugement de l’expert.
- Votre meilleur argument est un « dossier de valorisation » proactif et organisé qui prouve un entretien supérieur à la moyenne du marché.
- La maîtrise du jargon de l’expertise (VRADE, vétusté) et de la procédure (contre-expertise, médiation) est indispensable pour négocier d’égal à égal.
Comment contester le rapport de l’expert si l’indemnisation proposée est trop basse ?
Contester un rapport d’expertise n’est pas un acte de défiance, mais l’exercice d’un droit légitime. Si l’indemnisation (la VRADE) proposée vous semble sous-évaluée, vous devez engager une démarche structurée. Le contexte est d’ailleurs potentiellement favorable : les charges d’indemnisation automobile ont augmenté de +8,7% en 2024, ce qui indique une pression sur les coûts pour les assureurs, mais aussi une réalité de marché que vous pouvez utiliser. Une contestation doit être factuelle, argumentée et suivre un processus précis pour avoir une chance d’aboutir.
La première étape est de ne jamais réagir à chaud. Prenez le temps d’analyser le rapport en détail. Ensuite, formalisez votre désaccord par un courrier recommandé avec accusé de réception à votre assureur, en joignant tous les éléments qui justifient une réévaluation : des annonces de véhicules similaires vendus plus cher dans votre région (votre contre-argumentation de marché), des factures oubliées, etc. Si cette négociation amiable échoue, l’étape suivante est la contre-expertise, comme nous l’avons vu. Si le désaccord persiste même après cela, vous pouvez saisir le médiateur de l’assurance, une procédure gratuite. En dernier recours, l’action en justice reste possible.
Voici la stratégie de contestation à suivre, étape par étape :
- Analyse à froid : Attendez 48 à 72 heures après réception du rapport pour l’analyser calmement et identifier les points de désaccord (VRADE, taux de vétusté, réparations omises).
- Constitution des preuves : Rassemblez des annonces en ligne (captures d’écran à l’appui) de véhicules strictement équivalents (modèle, année, kilométrage, options) proposés à un prix supérieur sur le marché local.
- Contestation formelle : Envoyez un courrier recommandé à votre assurance expliquant votre désaccord de manière factuelle et joignez vos preuves (annonces, factures).
- Contre-expertise : Si la négociation échoue, mandatez votre propre expert choisi sur la liste nationale des experts agréés pour lancer une expertise contradictoire.
- Médiation : En cas de désaccord persistant entre les deux experts, saisissez le médiateur de l’assurance. Son avis n’est pas contraignant mais est souvent suivi.
- Recours judiciaire : Si toutes les autres voies ont échoué, et si l’enjeu financier le justifie, vous pouvez saisir le tribunal compétent, généralement avec l’aide d’un avocat.
Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Une fois que le montant de l’indemnisation est arrêté, que ce soit après un vol ou une destruction (véhicule classé VEI), une autre attente commence : celle du versement des fonds. Ce délai peut être source de difficultés, vous privant de mobilité. Cependant, il est possible d’accélérer ce processus par l’anticipation. L’assureur a besoin d’un dossier complet pour déclencher le paiement. Plus vite vous fournirez les pièces requises, plus vite vous serez indemnisé. La clé est de préparer ces documents dès que le sinistre est déclaré, sans attendre les demandes au compte-gouttes.
Étude de cas : Optimisation des délais par anticipation
Une préparation proactive peut avoir un impact significatif. Comme le souligne une analyse du secteur, si le sinistre est simple, la rapidité de l’assuré est déterminante : Si le sinistre est peu coûteux, la compagnie d’assurance préférera très certainement vous indemniser directement sur présentation des pièces justificatives (photos, devis, factures…). Pour des cas plus lourds comme une destruction, préparer en amont la carte grise, le certificat de non-gage, et avoir déjà identifié des véhicules de remplacement avec des devis peut réduire les délais de traitement de 30 à 50%, car cela montre à l’assureur que vous êtes prêt à finaliser la transaction rapidement.
En cas de vol, le délai légal est généralement de 30 jours avant que l’indemnisation puisse être versée, le temps de laisser une chance de retrouver le véhicule. En cas de destruction, une fois le rapport d’expertise validé, vous devrez céder votre véhicule à l’assureur contre l’indemnisation (sauf si vous gardez l’épave). Dans tous les cas, rassemblez immédiatement les clés et double des clés, la carte grise, le certificat de situation administrative (non-gage) et tout autre document prouvant la propriété. Cette proactivité démontre votre bonne foi et facilite le travail du gestionnaire de sinistre, l’incitant à traiter votre dossier en priorité.
Maintenant que vous disposez de toutes les clés pour aborder l’expertise automobile, il est temps de mettre ces stratégies en application. Ne laissez plus la peur de la sous-évaluation dicter l’issue de votre sinistre. Prenez les devants et préparez votre dossier avec la rigueur d’un professionnel pour obtenir la juste compensation que vous méritez.