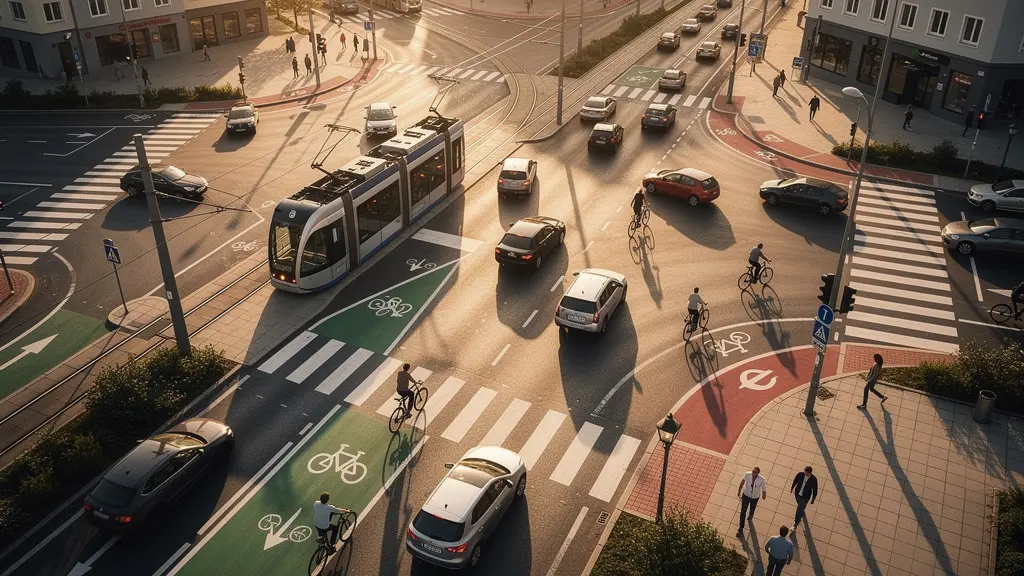
La croyance que les courts trajets urbains sont moins risqués que les longues autoroutes est une erreur coûteuse : la densité de conflits de trajectoires en ville génère une vulnérabilité asymétrique que les assureurs pénalisent sévèrement.
- Les carrefours à feux concentrent un tiers des accidents par franchissement au rouge malgré la signalisation
- La responsabilité du conducteur est présomptée en zone 30, avec des recours subrogatoires possibles contre les passagers fautifs
- Le stationnement en rue peut multiplier par dix votre franchise vol comparée à un box fermé
Recommandation : Adoptez immédiatement un protocole de vigilance spécifique aux contraintes urbaines, en commençant par l’analyse de votre contrat concernant les franchises de stationnement.
Chaque matin, en déposant les enfants à l’école ou en rejoignant le bureau, vous parcourez moins de cinq kilomètres à travers des rues familières. Cette banalité apparente crée une distorsion cognitive dangereuse : la familiarité engendre la sous-estimation du risque. Or, les données d’accidentalité révèlent une réalité contre-intuitive : l’environnement urbain, avec ses multiples points de friction entre usagers vulnérables et motorisés, génère une densité de sinistres supérieure aux autoroutes, avec des conséquences financières et juridiques souvent plus lourdes.
Contrairement aux longs trajets où la monotonie constitue le principal danger, la ville impose une charge cognitive permanente. Cependant, les guides classiques se contentent de conseils génériques comme « faites attention » ou « respectez les distances », sans aborder les mécanismes d’indemnisation spécifiques aux collisions en zone 30, les recours possibles des assureurs contre vos passagers, ou les stratégies pour prouver un vandalisme sans témoin. Cet article adopte une perspective d’expert en risque urbain pour déconstruire ces pièges d’assurance méconnus, en vous fournissant des protocoles actionnables pour sécuriser votre budget et votre bonus.
Pour naviguer efficacement dans ces contraintes, il est essentiel de comprendre la chaîne de responsabilité dans les carrefours denses, de maîtriser les subtilités de la loi Badinter appliquée aux zones apaisées, et d’anticiper les coûts cachés du stationnement en environnement dense. La suite vous guide à travers ces mécanismes critiques.
Sommaire : Les fractures cachées de l’assurance automobile en milieu urbain
- Pourquoi 60% des accidents urbains ont lieu aux carrefours malgré les feux ?
- Vélos, piétons, bus : qui est responsable en cas de choc en zone 30 ?
- L’erreur d’ouverture de portière qui coûte un malus et blesse un cycliste
- Garage ou rue : quel impact sur la franchise vol en centre-ville ?
- Comment remplir un constat au milieu d’un embouteillage sans se faire klaxonner ?
- Que risquez-vous financièrement si vous renversez un piéton sur un trottoir ?
- Comment choisir une place de parking pour réduire le risque de vandalisme de 80% ?
- Comment prouver un acte de vandalisme pour être indemnisé sans malus ?
Pourquoi 60% des accidents urbains ont lieu aux carrefours malgré les feux ?
Les carrefours représentent des nœuds de complexité spatiale où la compression des trajectoires crée des zones de conflit permanent. La présence de feux tricolores ne garantit pas l’immunité : elle crée une fausse sécurité qui réduit la vigilance des conducteurs aux moments critiques. Lorsqu’un usager franchit un signal rouge, souvent par excès de confiance ou distraction, la vitesse relative des véhicules percutés est maximale car les autres automobilistes démarrent précisément sur le vert.
Les données techniques révèlent l’ampleur de ce phénomène. Plus de 33,4% des accidents aux carrefours à feux sont dus à un franchissement au rouge, selon une étude du CEREMA sur la typologie des accidents en carrefours à feux. Ce chiffre masque une réalité encore plus préoccupante : la gravité des impacts est souvent majeure car les véhicules entrent en collision latérale, zone structurellement moins protectrice que les chocs frontaux ou arrière.
Les giratoires urbains, pourtant perçus comme plus sûrs, présentent leur propre logique de risque. Une analyse sur la période 1993-2005 montre une stabilité du nombre d’accidents malgré le triplement des carrefours giratoires. Dans ces configurations, les usagers vulnérables subissent une exposition disproportionnée : les piétons représentent 12,9% des tués et les cyclistes 13,3%, soulignant la vulnérabilité particulière de ces usagers dans ces configurations routières complexes où les angles morts se multiplient.
La densité urbaine transforme chaque intersection en un point de vigilance absolue. Anticiper le comportement des autres usagers, notamment les deux-roues filtrant entre les files, devient un impératif d’assurance autant qu’une nécessité de sécurité.
Vélos, piétons, bus : qui est responsable en cas de choc en zone 30 ?
La zone 30 n’est pas simplement une limitation de vitesse : elle établit un cadre juridique de protection renforcée pour les usagers vulnérables. Dans cet espace de cohabitation conflictuelle, la présomption de responsabilité pèse lourdement sur le conducteur du véhicule motorisé. La loi Badinter part du principe que la victime piétonne n’est pas responsable de l’accident, comme le rappelle l’Association Victimes de France AIVF. Il appartient au conducteur ou à son assurance de prouver une éventuelle faute de la victime pour limiter ou exclure l’indemnisation.
Cette asymétrie juridique s’accompagne d’une réalité statistique alarmante. 222 cyclistes ont perdu la vie dans des accidents de la route en 2024, représentant 8% de la mortalité routière totale d’après les données de l’Observatoire National Interministériel de la Sécurité Routière. Chaque interaction entre un véhicule et un usager vulnérable en zone 30 doit donc être considérée comme à haut risque juridique, indépendamment de la vitesse réelle.
La notion de « cohabitation » implique une vigilance accrue aux intersections où les bus, cantonnés souvent à la droite de la chaussée, masquent les piétons et cyclistes dans leurs angles morts. La responsabilité du conducteur s’étend à l’anticipation de ces masquages visuels. Un choc survenant dans une zone 30 entraîne systématiquement une expertise approfondie pour déterminer si le conducteur a adapté son allure à la possibilité d’intrusion d’un usager vulnérable.
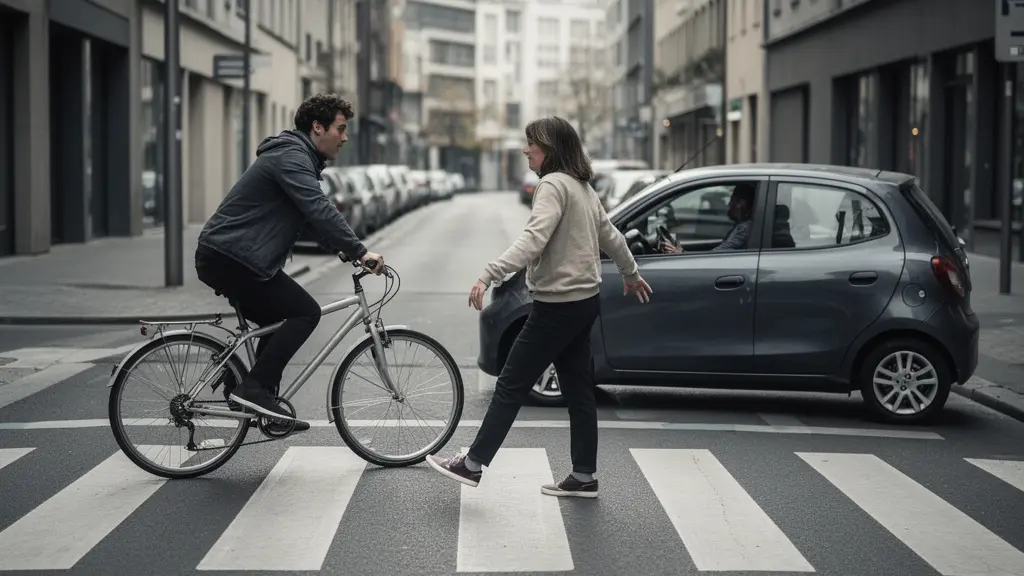
Comme l’illustre cette scène de tension urbaine, la compression spatiale en zone 30 exige une lecture permanente des intentions de chaque acteur. Le conducteur doit anticiper non seulement les trajectoires, mais aussi les erreurs de perception des autres usagers qui peuvent sous-estimer la vitesse d’approche d’un véhicule.
L’erreur d’ouverture de portière qui coûte un malus et blesse un cycliste
L’accident de portière constitue un paradigme du risque urbain banal mais à conséquences juridiques complexes. Cette manœuvre apparemment anodine expose le conducteur et ses passagers à une chaîne de responsabilité qui dépasse souvent l’entendement des assurés. La faute d’ouverture brutalise la vulnérabilité du cycliste, qui n’a généralement pas le temps de réagir face à un obstacle soudain dans sa trajectoire.
La mécanique de l’indemnisation révèle des tensions familiales et sociales souvent ignorées. Lorsqu’un passager ouvre sa portière et cause un accident avec un cycliste, c’est l’assurance du conducteur qui indemnise d’abord la victime. Cependant, l’assureur peut ensuite se retourner contre l’assurance responsabilité civile du passager fautif pour récupérer les sommes versées. Ce mécanisme de recours subrogatoire, méconnu du grand public, peut créer des tensions importantes entre proches et nécessite souvent l’intervention d’un médiateur.
La prévention passe par l’adoption de protocoles simples mais contraignants. La technique du « Dutch Reach » et la vérification systématique des angles morts doivent devenir des réflexes conditionnés.
Votre protocole de sécurité anti-portière :
- Toujours utiliser la technique ‘Dutch Reach’ : ouvrir la portière avec la main opposée pour forcer une rotation du corps et visualiser l’arrière
- Vérifier systématiquement le rétroviseur ET l’angle mort avant toute ouverture, même sur une voie apparemment vide
- Documenter cette pratique préventive par témoignages ou habitudes établies pour votre défense en cas de litige sur les circonstances
- Former tous les passagers du véhicule à ces gestes de sécurité avant tout trajet urbain, sans exception
- En cas d’accident : établir immédiatement un constat même si le cycliste semble indemne, car les lésions internes peuvent se révéler ultérieurement
Garage ou rue : quel impact sur la franchise vol en centre-ville ?
Le choix du stationnement en centre-ville transcende la simple commodité pour devenir un paramètre financier critique de votre contrat d’assurance. La localisation nocturne de votre véhicule détermine directement le montant de votre franchise en cas de vol ou de tentative de vol. Les assureurs appliquent des barèmes différenciés qui peuvent multiplier par dix votre reste à charge selon que vous garez votre véhicule dans un box fermé ou en voirie.
Cette logique tarifaire repose sur l’évaluation statistique des risques. Un véhicule stationné en rue subit une exposition permanente aux passants, aux tentatives de cambriolage et aux agressions opportunistes. Inversement, un box individuel offre une barrière physique supplémentaire qui réduit significativement la probabilité de sinistre.
| Type de stationnement | Franchise moyenne vol | Risque de refus d’indemnisation | Prime annuelle impact |
|---|---|---|---|
| Box fermé individuel | 150-300€ | Très faible | -15 à -25% |
| Parking collectif sécurisé | 300-500€ | Faible | -5 à -10% |
| Place extérieure nominative | 500-800€ | Modéré | +5 à +10% |
| Stationnement rue | 800-1500€ | Élevé si garage déclaré | +15 à +30% |
L’analyse comparative révèle une disparité saisissante : passer du stationnement rue à un box fermé peut réduire votre franchise de plus de 1000€ tout en générant une économie substantielle sur votre prime annuelle. Attention toutefois à la déclaration exacte de votre situation : déclarer un garage alors que vous stationnez régulièrement en rue expose au risque de refus d’indemnisation pour fausse déclaration.
Comment remplir un constat au milieu d’un embouteillage sans se faire klaxonner ?
L’urbanité dense transforme le constat amiable en exercice de haute pression. La tension générée par les klaxons et la circulation bloquée pousse souvent les conducteurs à des erreurs documentaires fatales pour leur indemnisation. L’urgence perçue conduit à signer des constats incomplets ou erronés qui figureront pour des années dans votre dossier de sinistralité.
La digitalisation offre une bouée de sauvetage dans ces moments de stress. L’application e-constat auto intègre la géolocalisation automatique et les photos horodatées, éliminant les contestations ultérieures sur le lieu ou l’heure exacte du sinistre. Cette technologie permet de lever les véhicules rapidement tout en sécurisant la preuve des positions respectives.
Comme le montre cette scène de tension texturale, l’échange des documents en milieu hostile exige un sang-froid protocolaire. La précision des relevés prime sur la rapidité apparente : une photo floue ou un croquis incomplet coûteront bien plus cher que quelques minutes de klaxons.
La stratégie du constat différé, convenu avec l’autre partie pour se soustraire à la pression immédiate, peut s’avérer salvatrice à condition de respecter scrupuleusement les délais légaux de déclaration.
Que risquez-vous financièrement si vous renversez un piéton sur un trottoir ?
Le trottoir constitue un espace de sécurité absolue pour le piéton. La moindre intrusion d’un véhicule sur cette bande dévolue aux piétons déclenche une présomption de faute lourde quasi irréfragable. Contrairement aux accidents en chaussée où la répartition des responsabilités peut être négociée, le choc sur trottoir positionne systématiquement le conducteur en situation de faute caractérisée.
Les conséquences financières et juridiques s’étendent bien au-delà de la simple indemnisation corporelle. 70% des décès urbains concernent des usagers vulnérables (piétons, cyclistes, motards) selon le rapport 2024 de l’ONISR. Cette statistique illustre la gravité potentielle de tout contact sur trottoir, même à faible allure.
Me Vincent Raffin, du Cabinet BRG Avocats, précise les risques cumulés : « Même si l’assurance couvre les dommages à la victime, une faute avérée comme une manœuvre sur trottoir peut entraîner des poursuites pénales, un retrait de permis et une résiliation du contrat d’assurance pour aggravation du risque ».
La triple peine – pénale, administrative et financière – frappe donc sans nuance le conducteur qui emprunte un trottoir, même pour quelques mètres. L’indemnisation des préjudices corporels, souvent surévaluée en raison de la vulnérabilité du piéton, peut atteindre des sommes considérables impactant votre coefficient de bonus-malus pour plusieurs années.
À retenir
- La zone 30 et les trottoirs instaurent une présomption de responsabilité du conducteur quasiment irréfragable en cas de choc avec un usager vulnérable
- Le choix du stationnement impacte directement vos franchises (jusqu’à 1500€) et votre prime annuelle (écart de 30% possible)
- L’ouverture de portière engage non seulement votre responsabilité mais expose vos passagers à des recours subrogatoires de votre assureur
Comment choisir une place de parking pour réduire le risque de vandalisme de 80% ?
La sélection d’une place de parking en milieu urbain obéit à une cartographie du risque qui défie l’intuition commune. L’éclairage intense, perçu comme protecteur, peut paradoxalement aggraver l’exposition en attirant les actes de vandalisme d’opportunité. Les statistiques montrent que les places situées aux entrées et sorties des parkings subissent 40% plus de dommages que celles en milieu de rangée, tandis que les zones directement sous un éclairage intense attirent 25% plus d’actes malveillants.
Le facteur déterminant n’est pas la luminosité elle-même, mais la visibilité sociale. Une place observable depuis des fenêtres d’habitations ou des commerces ouverts tard réduit le risque de 60% comparé aux zones isolées mais parfaitement éclairées. Le regard d’autrui constitue une bien meilleure protection que les caméras dôme, souvent positionnées avec des angles morts importants en périphérie des parkings.
La position dans la rangée influence également la vulnérabilité mécanique. Les places en bout de rangée, souvent recherchées pour la facilité de manœuvre, concentrent les risques de chocs de passage, de rayures par les caddies et d’accrochages lors des manœuvres de stationnement.
La sécurité optimale réside dans le choix de places centrales, visibles depuis l’activité humaine, éloignées des flux de passage et des zones de manœuvre.
Comment prouver un acte de vandalisme pour être indemnisé sans malus ?
Le vandalisme automobile représente un défi probatoire majeur : comment distinguer un acte malveillant d’un choc non identifié ? Cette distinction est cruciale car elle détermine l’application ou non de votre franchise et l’impact sur votre bonus-malus. L’assureur exigera une preuve tangible de l’intentionnalité pour classer le sinistre en vandalisme plutôt qu’en accident matériel.
Le dépôt de plainte basique ne suffit pas à constituer une preuve recevable. Il faut enrichir la déclaration avec une recherche active de témoins, des photos du contexte environnant, la mention d’une éventuelle vague de vandalisme dans le quartier, et si possible des données de capteurs du véhicule. Les véhicules modernes équipés de capteurs de choc et de modes « sentinelle » enregistrent l’heure et la force des impacts même contact coupé, fournissant une preuve technique irréfutable acceptée par les assureurs.
En cas de désaccord sur la qualification du sinistre, l’expertise contradictoire permet de démontrer l’origine malveillante par l’analyse des traces (griffures caractéristiques, absence de transfert de peinture). Le coût initial est à votre charge mais peut être récupéré si l’expertise vous donne raison.
Évaluez dès maintenant la cohérence entre votre contrat d’assurance actuel et les contraintes spécifiques de vos trajets urbains quotidiens pour identifier les fractures de couverture avant qu’elles ne se traduisent par des coûts réels.
Questions fréquentes sur la preuve du vandalisme automobile
text
Un simple dépôt de plainte suffit-il pour prouver le vandalisme ?
Non, le dépôt de plainte basique ne suffit pas. Il faut l’enrichir avec : recherche active de témoins, photos du contexte environnant, mention d’une éventuelle vague de vandalisme dans le quartier, et si possible des données de capteurs du véhicule.
Comment contester un classement en ‘choc non identifié’ par l’expert ?
Demandez une expertise contradictoire avec votre propre expert pour démontrer l’origine malveillante (traces de clé caractéristiques, absence de transfert de peinture). Le coût initial sera à votre charge mais peut être récupéré si l’expertise vous donne raison.
Les données du véhicule connecté peuvent-elles servir de preuve ?
Oui, les capteurs de choc modernes et modes ‘sentinelle’ des véhicules électriques enregistrent l’heure et la force des impacts même contact coupé. Ces données constituent une preuve technique irréfutable acceptée par les assureurs.