La promesse du « remboursement intégral » de l’assurance Tous Risques est un mythe marketing ; en réalité, votre indemnisation est presque toujours inférieure à la valeur d’achat.
- La valeur réelle de votre indemnisation est systématiquement érodée par des mécanismes comme la franchise, la vétusté des pièces, et surtout la « Valeur à Dire d’Expert » (VRADE).
- Pour un véhicule récent financé par un crédit, il existe une période critique où la valeur du véhicule devient inférieure au capital restant à rembourser.
Recommandation : Ne subissez pas l’indemnisation ; anticipez-la en maîtrisant ces calculs, en choisissant les garanties adaptées (valeur à neuf) et en préparant les arguments pour défendre la valeur de votre véhicule face à l’expert.
Pour le propriétaire d’une voiture neuve ou récente, souscrire une assurance « Tous Risques » ressemble à l’achat d’une tranquillité d’esprit absolue. Le nom même de la formule est une promesse : quoi qu’il arrive, vous serez couvert. Vous payez une prime plus élevée, souvent de manière significative, avec la conviction que votre investissement est intégralement protégé contre les aléas de la route, le vol ou le vandalisme. Cette sécurité semble d’autant plus justifiée lorsque le véhicule est financé par un crédit, où la moindre perte financière pourrait créer un déséquilibre budgétaire important.
Pourtant, la réalité de l’indemnisation est bien plus nuancée. Au-delà des exclusions évidentes et légales, comme la conduite en état d’ivresse ou sans permis valide, se cache un ensemble de mécanismes contractuels et d’évaluations techniques qui viennent systématiquement « grignoter » la promesse du remboursement à 100%. Beaucoup d’assurés découvrent avec amertume, au moment du sinistre, que la notion de « Tous Risques » ne signifie pas « remboursement sans conditions ». La franchise, la vétusté appliquée sur certaines pièces, et surtout la fameuse « valeur à dire d’expert » (VRADE) sont autant de variables qui transforment le chèque final de l’assureur.
Mais si la véritable clé n’était pas de subir ces règles, mais de les comprendre pour les anticiper ? L’assurance Tous Risques n’est pas un chèque en blanc, mais un partenariat financier. Connaître ses rouages, c’est se donner les moyens de défendre la juste valeur de son bien et de faire les bons arbitrages bien avant que le sinistre ne survienne. Cet article ne se contentera pas de lister les exclusions. Il va déconstruire, point par point, les mécanismes financiers qui régissent votre indemnisation, pour vous permettre de passer du statut d’assuré passif à celui de gestionnaire averti de votre contrat.
Pour naviguer dans les subtilités de votre couverture, nous allons explorer les aspects les plus critiques qui influencent votre remboursement. Cet aperçu vous guidera à travers les calculs financiers, les procédures de contestation et les stratégies pour maximiser votre indemnisation.
Sommaire : Les zones grises de l’assurance Tous Risques et comment s’en protéger
- Pourquoi payer 40% plus cher pour du Tous Risques sur une voiture financée ?
- Comment contester le rapport de l’expert si l’indemnisation proposée est trop basse ?
- Franchise haute ou prime élevée : quel calcul faire pour une voiture neuve ?
- Le risque de non-indemnisation en cas de faute inexcusable ou négligence grave
- Quand la vétusté des pièces commence-t-elle à grignoter votre indemnisation complète ?
- Valeur à dire d’expert vs Valeur à neuf : à quel moment l’écart justifie-t-il la prime ?
- L’erreur de déclarer une rayure clé quand la franchise dépasse le coût du polish
- Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Pourquoi payer 40% plus cher pour du Tous Risques sur une voiture financée ?
L’obligation de souscrire une assurance Tous Risques pour un véhicule acheté à crédit n’est pas une exigence légale, mais une condition quasi systématique imposée par l’organisme de financement. La raison est simple : tant que le crédit n’est pas soldé, la voiture sert de garantie. L’organisme prêteur veut s’assurer qu’en cas de destruction totale, la valeur de l’indemnisation permettra de solder la dette. Cependant, cette protection a un coût, dans un marché où les assureurs ont collecté près de 28,1 milliards d’euros de cotisations en 2024, un chiffre en forte hausse.
Le principal piège pour l’emprunteur est l’effet de « ciseau financier ». Durant les premières années, la dépréciation du véhicule est bien plus rapide que l’amortissement du capital. Un véhicule perd environ 20% de sa valeur la première année, puis 10 à 15% les années suivantes. Or, le remboursement du crédit, lui, est linéaire. Il existe donc un « point de rupture » critique, généralement situé entre la deuxième et la troisième année, où la valeur de remplacement du véhicule (la VRADE) devient inférieure au capital restant dû. En cas de sinistre total à ce moment, l’indemnisation de l’assurance ne suffira pas à rembourser le prêt. Vous devrez alors continuer à payer des mensualités pour une voiture que vous n’avez plus.
C’est précisément pour couvrir ce risque que la formule Tous Risques est exigée, et qu’elle doit souvent être complétée par une garantie « perte financière » ou « valeur à neuf ». Ces options, qui augmentent encore la prime, sont les seules à garantir un remboursement basé sur la valeur d’achat et non sur la valeur de marché, comblant ainsi l’écart avec la dette restante. Payer plus cher pour du Tous Risques sur une voiture financée n’est donc pas un luxe, mais une nécessité pour éviter une double peine financière.
Comment contester le rapport de l’expert si l’indemnisation proposée est trop basse ?
Lorsque votre véhicule est gravement endommagé ou volé, le montant de votre indemnisation repose quasi entièrement sur un seul document : le rapport de l’expert mandaté par votre assurance. Sa mission est de déterminer la « Valeur de Remplacement à Dire d’Expert » (VRADE). Cette valeur n’est pas le prix d’achat, mais une estimation de ce que coûterait l’acquisition d’un véhicule identique (même modèle, année, kilométrage, état) sur le marché de l’occasion au moment du sinistre. C’est ici que naissent la plupart des litiges : l’assuré, qui connaît la valeur de son entretien et de ses options, trouve souvent la proposition de l’expert trop basse.
Contester cette évaluation n’est pas une simple réclamation, c’est une démarche argumentée qui nécessite de constituer un dossier solide. Le rapport de l’expert n’est pas une sentence irrévocable. Vous avez le droit de le refuser et de mandater, à vos frais, un expert d’assuré pour une contre-expertise. Cette démarche, dont le coût varie entre 300€ et 500€, peut être rentable si l’écart d’évaluation est significatif. L’objectif est de prouver, pièces à l’appui, que la VRADE initiale sous-évalue votre bien.
Si la contre-expertise confirme votre position mais que l’assureur refuse de l’entendre, un troisième expert peut être désigné pour arbitrer. En dernier recours, il est toujours possible de saisir le médiateur de l’assurance, dont les coordonnées figurent obligatoirement dans votre contrat depuis la loi Hamon. Sa saisine est gratuite et permet souvent de résoudre le conflit à l’amiable. L’essentiel est de ne pas accepter passivement une offre qui vous semble injuste, mais de vous positionner comme un interlocuteur informé et préparé.
Votre plan d’action pour une contre-expertise solide
- Collecte des preuves : Rassemblez toutes les factures d’entretien et de réparation des deux dernières années, ainsi que les preuves d’achat des options et accessoires.
- Analyse du marché : Collectez 3 à 5 annonces de véhicules strictement similaires (modèle, année, kilométrage, région) pour établir une valeur de marché objective.
- Documentation visuelle : Prenez des photographies détaillées du véhicule sous tous les angles (si possible avant enlèvement) pour attester de son état général.
- Devis de réparation : Faites établir un devis détaillé par un garage indépendant pour chiffrer précisément le coût des réparations nécessaires.
- Calcul de rentabilité : Évaluez si le gain espéré sur l’indemnisation justifie le coût d’une contre-expertise (environ 300 à 500€).
Franchise haute ou prime élevée : quel calcul faire pour une voiture neuve ?
La franchise est le ticket modérateur de l’assurance auto. C’est la somme qui reste systématiquement à votre charge en cas de sinistre responsable (ou sans tiers identifié). Le principe est simple : plus votre franchise est élevée, plus votre prime annuelle est basse, et inversement. Pour le propriétaire d’une voiture neuve, cet arbitrage est un véritable pari sur l’avenir. Faut-il privilégier une prime mensuelle allégée en acceptant un reste à charge important en cas de pépin, ou payer plus cher chaque année pour une meilleure couverture en cas de sinistre ?
La décision ne doit pas être basée sur l’intuition, mais sur un calcul de risque. Un bon conducteur, avec plusieurs années de bonus, roulant principalement sur des trajets sécurisés, peut raisonnablement opter pour une franchise plus élevée. L’économie réalisée sur la prime annuelle peut, en quelques années sans sinistre, largement dépasser le montant de la franchise. À l’inverse, un jeune conducteur, un usage intensif en milieu urbain ou le stationnement dans une zone à risque devraient inciter à la prudence, avec une franchise plus basse et donc une prime plus élevée. N’oubliez pas que selon les statistiques, près de 64% des 13 millions de sinistres déclarés concernent l’assurance auto, ce qui montre que le risque n’est jamais nul.
Le tableau suivant simule le coût total de l’assurance sur trois ans, en fonction du niveau de franchise et du nombre de sinistres responsables. Il met en évidence le point de bascule où un choix devient plus rentable qu’un autre.
| Scénario | Franchise 150€ | Franchise 500€ | Franchise 800€ |
|---|---|---|---|
| Prime annuelle | 1200€ | 900€ | 750€ |
| Coût 3 ans sans sinistre | 3600€ | 2700€ | 2250€ |
| Coût 3 ans avec 1 sinistre | 3750€ | 3200€ | 3050€ |
| Coût 3 ans avec 2 sinistres | 3900€ | 3700€ | 3850€ |
Ce calcul montre qu’avec un seul sinistre en trois ans, la franchise la plus haute reste la plus économique. Cependant, dès le deuxième sinistre, la tendance s’inverse et la franchise la plus basse devient plus avantageuse. Pour une voiture neuve, où la moindre réparation peut coûter cher, une franchise modérée est souvent le compromis le plus sage, protégeant à la fois votre budget annuel et votre capital en cas d’accident.
Le risque de non-indemnisation en cas de faute inexcusable ou négligence grave
Si la formule « Tous Risques » couvre un large spectre de sinistres, elle ne constitue pas un blanc-seing face à un comportement jugé gravement négligent ou intentionnel. Les contrats d’assurance prévoient des clauses d’exclusion de garantie qui peuvent mener à une réduction drastique, voire une annulation complète de l’indemnisation. Ces exclusions vont bien au-delà des cas évidents de conduite en état d’ivresse, sous l’emprise de stupéfiants ou sans permis de conduire valide.
La notion de « faute inexcusable » ou « négligence grave » est plus subtile et souvent laissée à l’appréciation de l’assureur, puis des tribunaux en cas de litige. Laisser les clés sur le contact d’un véhicule non verrouillé peut, en cas de vol, être qualifié de négligence grave et entraîner un refus d’indemnisation. De même, le prêt de votre véhicule à une personne non déclarée au contrat comme conducteur occasionnel peut avoir de lourdes conséquences. En cas d’accident responsable causé par ce conducteur, l’assureur appliquera une franchise majorée (souvent de plusieurs centaines, voire milliers d’euros) qui s’ajoute à la franchise habituelle. La protection personnelle du conducteur peut également être réduite.
Parfois, la surprise vient de situations où vous n’êtes même pas en tort. Comme le précise Allianz France, le cas d’un accident non responsable avec un tiers fautif qui prend la fuite est un exemple parfait. Vous êtes victime, mais l’automobiliste n’est pas identifié. Dans ce scénario, votre assurance Tous Risques vous indemnisera, mais en appliquant votre franchise « dommages ».
En cas d’accident non responsable avec automobiliste fautif non identifié, si vous avez souscrit une assurance tous risques, vous serez indemnisé, mais vous devrez verser une franchise.
– Allianz France, Guide des garanties et franchises auto
Cette règle, souvent méconnue, illustre bien que le remboursement intégral dépend non seulement de votre contrat, mais aussi des circonstances précises de l’événement et de la possibilité d’exercer un recours contre un tiers identifié et assuré.
Quand la vétusté des pièces commence-t-elle à grignoter votre indemnisation complète ?
Voici un autre mécanisme qui érode discrètement la promesse du remboursement à 100% : la vétusté. Lorsqu’une réparation nécessite le remplacement de certaines pièces, l’expert automobile peut appliquer un coefficient de vétusté. Le principe est que l’assurance ne doit pas vous enrichir : en remplaçant une pièce usagée par une neuve, on considère que votre véhicule gagne en valeur. Pour compenser cet « enrichissement », une partie du coût de la pièce neuve est laissée à votre charge.
Ce taux de vétusté ne s’applique pas à toutes les pièces. La main-d’œuvre, par exemple, n’est jamais concernée. En revanche, les pièces d’usure comme les pneus, la batterie, l’échappement ou les amortisseurs y sont systématiquement soumises. La peinture peut également être affectée si le véhicule a plus de quelques années. Le calcul de la vétusté est basé sur l’âge et/ou le kilométrage de la pièce, selon des barèmes propres à chaque expert ou réseau d’expertise. Avec un coût moyen d’un sinistre atteignant 2170€, l’impact de la vétusté sur plusieurs pièces peut rapidement représenter une somme non négligeable.
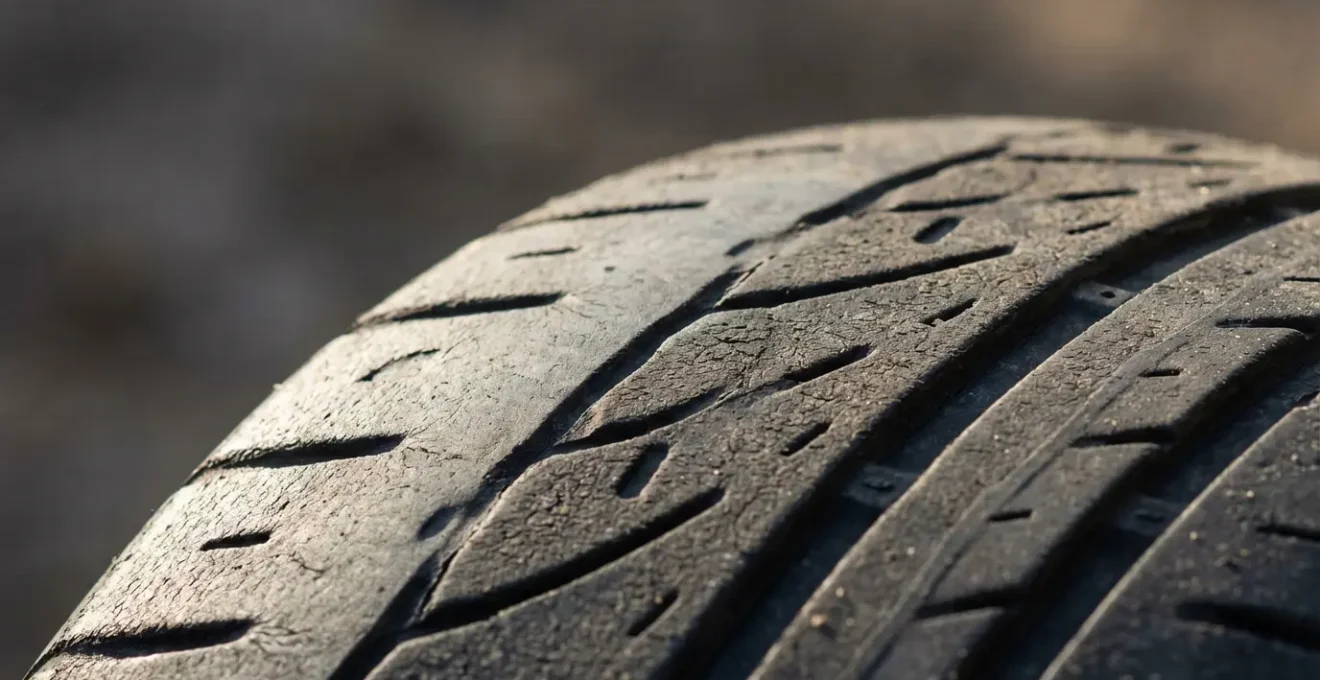
Pour illustrer concrètement, voici une grille indicative des taux de vétusté couramment appliqués par les experts :
- Pneus : Une décote de 25% par année d’utilisation est fréquente. Une facture d’achat récente (moins de 6 mois) peut annuler cette vétusté.
- Batterie : La vétusté commence souvent après la première ou deuxième année, à hauteur de 20% par an.
- Échappement et amortisseurs : Un taux de 15% à 20% par an ou par tranche de 20 000 km est généralement appliqué, avec un plafond.
Certains contrats haut de gamme proposent une clause de « non-application de la vétusté » sur certaines pièces ou pendant une durée limitée. C’est une option à considérer lors de la souscription pour un véhicule neuf, car elle garantit un remplacement des pièces à neuf, sans reste à charge pour l’assuré.
Valeur à dire d’expert vs Valeur à neuf : à quel moment l’écart justifie-t-il la prime ?
En cas de destruction totale ou de vol de votre véhicule, deux grandes logiques d’indemnisation s’opposent : la Valeur de Remplacement à Dire d’Expert (VRADE) et la garantie « Valeur à Neuf ». La première est la base de tout contrat Tous Risques : elle correspond à la valeur de votre voiture sur le marché de l’occasion juste avant le sinistre. La seconde est une option payante, mais cruciale pour les véhicules récents.
La garantie « Valeur à Neuf » vous permet, en cas de sinistre total, d’être indemnisé sur la base du prix d’achat initial de votre voiture, et non de sa valeur de marché dépréciée. Cette protection n’est cependant pas éternelle : elle est généralement valable pour une durée de 12, 24 ou 36 mois après la première mise en circulation. Le surcoût de cette garantie est-il justifié ? La réponse est un oui catégorique pour tout véhicule neuf ou de moins d’un an, surtout s’il est financé à crédit. Comme nous l’avons vu, c’est la seule protection efficace contre l’effet de ciseau entre la dépréciation rapide et le remboursement lent du prêt.
Le tableau ci-dessous compare les principales garanties de valeur pour vous aider à y voir plus clair. La « valeur majorée » est une alternative moins chère qui augmente la VRADE d’un certain pourcentage (ex: +15%).
| Critère | Valeur à neuf | Valeur majorée (+15%) |
|---|---|---|
| Durée de validité | 12-36 mois max | Jusqu’à 5 ans |
| Coût supplémentaire annuel | 150-300€ | 50-100€ |
| Conditions | 1er propriétaire uniquement | Tous propriétaires |
| Contraintes | Rachat même marque/garage | Libre choix |
| Indemnisation moyenne | 100% prix d’achat | VRADE +15% |
L’écart entre la VRADE et la valeur à neuf justifie la prime dès le premier jour. Un véhicule neuf perd jusqu’à 20% de sa valeur en sortant de la concession. Sans cette garantie, un sinistre total une semaine après l’achat se solderait par une perte sèche de plusieurs milliers d’euros. Le moment où cette garantie devient moins critique est lorsque la VRADE de votre véhicule redevient supérieure au capital restant dû de votre crédit. À ce stade, une garantie « valeur majorée » peut prendre le relais de manière plus économique.
L’erreur de déclarer une rayure clé quand la franchise dépasse le coût du polish
Découvrir une rayure de clé sur la portière de sa voiture neuve est exaspérant. Le premier réflexe est souvent de vouloir faire jouer son assurance Tous Risques, qui couvre le vandalisme. C’est pourtant une erreur de calcul qui peut coûter cher. Avant toute déclaration, il y a une règle d’or : comparer le coût estimé de la réparation au montant de votre franchise. Si la réparation coûte moins cher que la franchise, déclarer le sinistre est inutile et contre-productif.
En effet, si le coût d’un « polish » ou d’une retouche peinture est de 250€ et que votre franchise « dommages » est de 400€, l’assurance ne vous versera rien. Pire, votre déclaration sera enregistrée. Même si elle n’entraîne pas d’indemnisation, elle vient s’ajouter à votre historique de sinistralité. Au bout de plusieurs déclarations de ce type, votre assureur pourrait vous considérer comme un « profil à risque » et décider d’augmenter votre prime à l’échéance suivante, voire de résilier votre contrat.
Le même raisonnement s’applique à d’autres petits sinistres, comme un rétroviseur cassé ou un pare-chocs légèrement enfoncé. Le cas du bris de glace est également un bon exemple. Même si de nombreux contrats proposent une garantie sans franchise pour la réparation d’impact, le remplacement complet d’un pare-brise est souvent soumis à une franchise. Avec un coût moyen pour un bris de glace s’élevant à 715€, si votre franchise est de 200€, l’assurance paiera la différence. Mais si le coût est de 250€ chez un réparateur indépendant et que votre franchise est de 200€, le gain de 50€ justifie-t-il une déclaration de sinistre ? La réponse est souvent non. Il est parfois plus judicieux de « garder » son joker sinistre pour un événement plus grave et de régler les petits dommages de sa poche.
À retenir
- La promesse « Tous Risques » est limitée par trois mécanismes clés : la franchise, l’application de la vétusté sur les pièces d’usure, et la Valorisation à Dire d’Expert (VRADE).
- Pour une voiture financée, la garantie « valeur à neuf » ou « perte financière » est indispensable durant les 2-3 premières années pour combler l’écart entre la valeur du véhicule et le capital restant dû.
- La proactivité est votre meilleur atout : documentez l’entretien de votre véhicule, faites des photos régulières et constituez un dossier solide pour pouvoir contester une offre d’indemnisation jugée trop basse.
Comment accélérer le processus d’indemnisation financière après un vol ou une destruction ?
Après le choc d’un vol ou d’un accident grave, une nouvelle épreuve commence : le parcours administratif pour obtenir son indemnisation. Ce processus peut s’étirer sur plusieurs semaines, voire des mois, laissant l’assuré sans véhicule et dans l’incertitude financière. Cependant, il est possible d’accélérer significativement les choses en adoptant une stratégie proactive. La clé est la préparation en amont du sinistre.
L’attente est souvent due aux allers-retours d’informations entre vous, l’assureur et l’expert. Pour court-circuiter ces délais, la meilleure méthode est de constituer un « Kit de Pré-Sinistre Numérique ». Il s’agit d’un dossier stocké dans le cloud (sur votre smartphone ou ordinateur) contenant toutes les pièces dont l’assureur aura besoin :
- Le scan de la carte grise, de la facture d’achat et du contrat d’assurance.
- Des photographies du véhicule sous tous les angles et du compteur kilométrique, mises à jour tous les six mois.
- Toutes les factures d’entretien, de réparations et d’achat d’options, numérisées.
- Les coordonnées de votre garage et de l’assistance.
Au moment de la déclaration, vous pourrez transmettre ce dossier complet en un seul clic, permettant à l’expert de travailler immédiatement avec toutes les informations nécessaires pour évaluer votre véhicule au plus juste. Une autre stratégie puissante est de choisir un garage du réseau agréé par votre assureur. Non seulement l’expertise est souvent plus rapide, mais vous n’aurez généralement pas à avancer les frais de réparation (hors franchise). De plus, certaines garanties optionnelles, comme le « rachat de franchises », ne s’appliquent que si vous passez par ce réseau. C’est un avantage considérable pour accélérer la remise en état du véhicule sans impacter votre trésorerie.
En définitive, la formule « Tous Risques » est la protection la plus complète disponible, mais sa valeur réelle dépend de votre capacité à en comprendre les limites. Pour évaluer précisément votre niveau de couverture et identifier les failles de votre contrat actuel au regard de la valeur de votre véhicule, l’étape suivante consiste à réaliser un audit de vos garanties.