Le Tiers Étendu est le choix malin pour une voiture qui dort dehors, à condition de maîtriser un paramètre clé : la franchise, qui peut annuler tout l’intérêt de la garantie.
- La rentabilité de la garantie vol n’est pas éternelle : elle se calcule et diminue à mesure que la valeur du véhicule chute.
- Une franchise élevée sur la garantie vol peut rendre le remboursement dérisoire, voire nul, sur les vols partiels (pièces, accessoires) fréquents en ville.
Recommandation : Réévaluez votre contrat chaque année en comparant le coût total (prime + franchise) à la valeur vénale réelle de votre voiture pour ne pas payer une protection devenue inefficace.
Pour tout citadin dont la voiture passe ses nuits dans la rue, le choix de l’assurance est un véritable casse-tête. Payer une formule « Tous Risques » coûteuse pour un véhicule qui n’est plus neuf semble excessif. Se contenter d’un « Tiers » simple, c’est vivre avec la crainte permanente du vol, du bris de glace ou du vandalisme. C’est ici qu’intervient la formule intermédiaire, souvent appelée Tiers Étendu ou Tiers Plus, présentée comme le compromis idéal.
L’idée reçue est de la réserver aux véhicules de 4 à 10 ans, une règle empirique qui a ses limites. Cette approche basée uniquement sur l’âge ignore le facteur le plus déterminant : le calcul de rentabilité. Car la vraie question n’est pas « mon véhicule est-il assez vieux ? », mais plutôt « est-ce que, mathématiquement, ce que je paie pour ma garantie me protège encore efficacement ? ». La clé se trouve souvent dans les détails du contrat, et plus particulièrement dans le montant des franchises qui peut transformer une bonne couverture sur le papier en une protection quasi inexistante en pratique.
Cet article propose de dépasser les conseils génériques pour vous armer d’une méthode de décision stratégique. Il ne s’agit pas de deviner, mais de calculer. Nous allons analyser comment évaluer les risques réels liés à votre environnement, déterminer le seuil de rentabilité de vos garanties, et surtout, déjouer les pièges des franchises qui peuvent absorber la majeure partie de votre indemnisation. L’objectif : faire de votre Tiers Étendu un choix économique réellement protecteur, et non une dépense superflue.
Cet article vous guidera à travers les points essentiels pour faire un choix éclairé. Le sommaire ci-dessous détaille les différentes étapes de notre analyse pour vous permettre de naviguer facilement entre les concepts clés.
Sommaire : L’assurance Tiers Étendu pour un véhicule en rue : le guide stratégique
- Vol, incendie, bris de glace : quelles options privilégier selon votre quartier ?
- Comment savoir si la prime « Vol » coûte plus cher que la valeur vénale de la voiture ?
- Tiers Étendu ou Tous Risques : le bon choix pour une voiture de 4 à 7 ans ?
- Le piège de la franchise « Vol » qui absorbe 50% de votre remboursement
- Quand rétrograder vers une formule intermédiaire pour une berline qui décote ?
- Pourquoi la différence entre « rayure » et « serrure forcée » change tout pour votre franchise ?
- Pourquoi vos rétroviseurs et toits panoramiques ne sont pas toujours inclus dans le bris de glace ?
- Dans quels cas l’assurance Tous Risques ne rembourse-t-elle pas 100% des dommages ?
Vol, incendie, bris de glace : quelles options privilégier selon votre quartier ?
Le premier réflexe dans le choix d’une assurance est d’adapter les garanties au risque réel. Or, ce risque n’est pas uniforme sur le territoire. Garer sa voiture dans un centre-ville dense, une zone portuaire ou un quartier résidentiel calme n’expose pas aux mêmes menaces. Les statistiques le confirment : le risque de vol de véhicule est fortement concentré géographiquement. Par exemple, une analyse récente montre que près de 18% des vols de voitures en France sont concentrés dans seulement trois départements : les Bouches-du-Rhône, le Nord et le Rhône.
Cette réalité géographique doit directement influencer la hiérarchisation de vos garanties. Il ne s’agit pas de tout couvrir au maximum, mais d’allouer votre budget là où le danger est le plus probable. L’illustration ci-dessous met en lumière le contraste saisissant entre un environnement urbain à haut risque et une zone résidentielle plus tranquille, un facteur déterminant pour votre arbitrage.
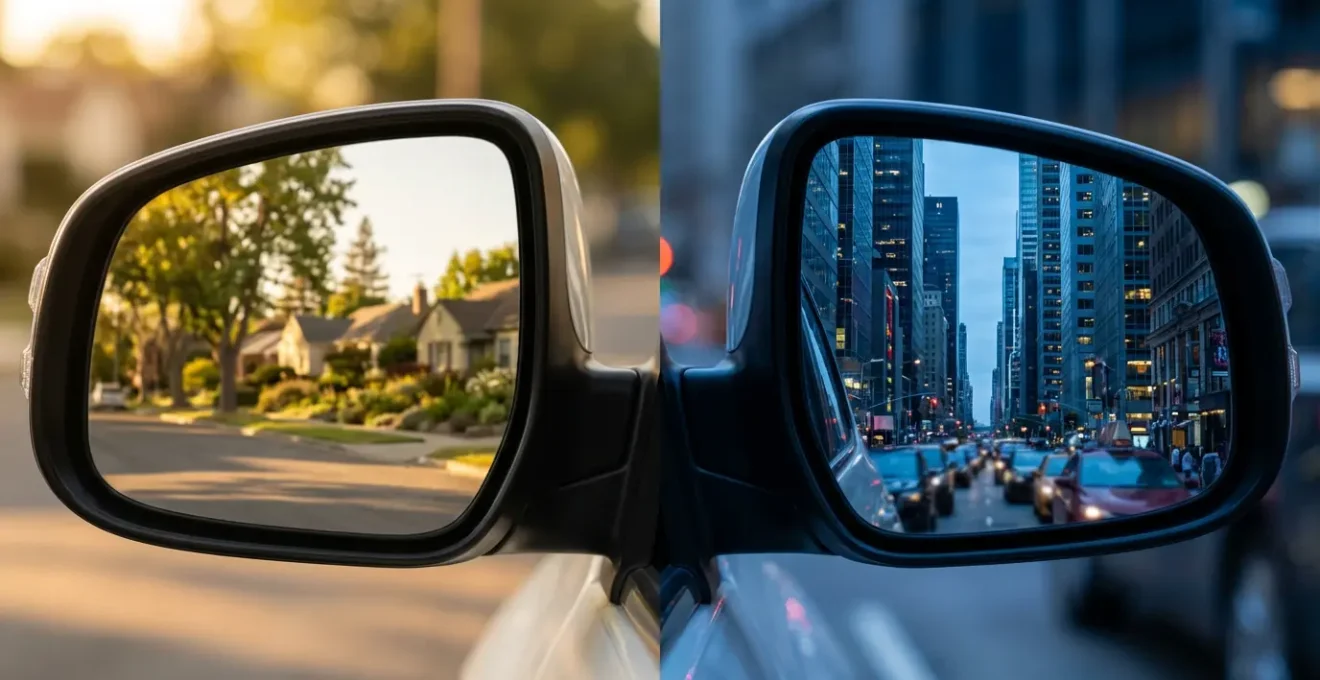
Ce contraste visuel souligne l’importance d’une analyse fine de votre lieu de stationnement. Un vol pour revente de pièces n’obéit pas à la même logique qu’un acte de vandalisme opportuniste. Adapter vos garanties et le niveau de franchise associé à ces risques spécifiques est la première étape d’une couverture intelligente et économique.
Pour vous aider à y voir plus clair, cette matrice de décision synthétise les priorités en fonction de votre environnement, en se basant sur une analyse des typologies de sinistres.
| Type de quartier | Garantie prioritaire | Risque principal | Franchise moyenne |
|---|---|---|---|
| Zone portuaire/export | Vol intégral | Vol pour revente/export | 500-800€ |
| Centre urbain dense | Bris de glace renforcé | Vandalisme/Vol partiel | 50-200€ |
| Résidentiel calme | Incendie/catastrophes | Risques climatiques | 380€ (catastrophes naturelles) |
| Proche gare/commercial | Vol + Vandalisme | Vol d’accessoires | 300-500€ |
Comment savoir si la prime « Vol » coûte plus cher que la valeur vénale de la voiture ?
La garantie vol est le pilier du Tiers Étendu, mais elle n’est pas rentable éternellement. Avec le temps, la valeur vénale (le prix de revente estimé) de votre véhicule chute drastiquement. Il arrive un moment où le surcoût annuel de la garantie, additionné sur plusieurs années, se rapproche dangereusement de la somme que vous toucheriez en cas de vol, une fois la franchise déduite. Payer pour une protection dont le bénéfice net est minime est une mauvaise décision financière.
Étude de cas : l’évaporation de l’indemnisation avec la décote
Prenons l’exemple d’une voiture achetée 20 000€. Après 10 ans, sa valeur vénale est d’environ 5 000€, soit une décote de 75%. Si la garantie vol coûte 150€ par an et que la franchise est de 500€, l’assuré aura payé 1 500€ de primes sur ces 10 ans. En cas de vol, son indemnisation maximale sera de 5 000€ (valeur vénale) – 500€ (franchise) = 4 500€. Le bénéfice réel de l’assurance sur 10 ans n’est que de 3 000€ (4 500€ remboursés – 1 500€ payés). Le seuil de rentabilité est un concept crucial pour éviter ce genre de situation.
Plutôt que de se fier à l’âge du véhicule, il faut donc procéder à un calcul régulier. La checklist suivante vous donne une méthode claire pour déterminer si le maintien de votre garantie vol est toujours justifié économiquement.
Votre plan d’action pour calculer le seuil de rentabilité de la garantie vol
- Déterminez la valeur vénale actuelle de votre véhicule en consultant la cote Argus ou des annonces pour des modèles similaires.
- Calculez le surcoût annuel précis de la garantie vol en comparant une offre avec et sans cette option.
- Multipliez ce surcoût par le nombre d’années que vous prévoyez encore de garder le véhicule.
- Comparez ce coût total futur au remboursement potentiel (valeur vénale moins franchise). Si le coût dépasse 75% du remboursement, la garantie perd sa pertinence.
- N’oubliez pas d’intégrer le montant de la franchise vol qui restera systématiquement à votre charge et réduit d’autant votre indemnisation.
Tiers Étendu ou Tous Risques : le bon choix pour une voiture de 4 à 7 ans ?
La tranche d’âge des 4 à 7 ans est la plus délicate. La voiture n’est plus neuve, mais sa valeur reste significative. L’écart de prix entre les formules est alors un critère majeur. En moyenne, l’assurance Tiers Étendu (ou Tiers Plus) se situe à mi-chemin entre le Tiers simple et le Tous Risques. Une analyse du marché montre par exemple qu’un contrat Tiers Plus s’élève en moyenne à 890€/an, contre 640€ pour un Tiers simple et 1100€ pour un Tous Risques.
L’arbitrage ne doit cependant pas se limiter au prix ou à l’âge. Un critère souvent plus pertinent est le coût potentiel des réparations, notamment celui des pièces technologiques. Les voitures modernes, même de gamme intermédiaire, sont équipées de composants sophistiqués et onéreux (phares LED matriciels, capteurs, caméras) qui peuvent coûter une fortune à remplacer après un simple accrochage.
Dans ce contexte, la décision doit être guidée par la valeur des pièces et non par l’âge calendaire du véhicule, comme le souligne un expert dans un guide comparatif récent :
L’arbitrage par le ‘coût des pièces’ et non par l’âge : une citadine de 5 ans avec des phares LED matriciels coûteux justifie plus un Tous Risques qu’un SUV de même âge avec des pièces standards.
– Expert automobile, Guide comparatif assurances 2024
Le Tiers Étendu reste un excellent choix pour un véhicule de cette tranche d’âge si le coût de ses pièces détachées reste standard. En revanche, si votre voiture est équipée de technologies coûteuses, la garantie « dommages tous accidents » du Tous Risques peut s’avérer plus judicieuse, car elle couvrira les frais de réparation même en cas d’accident responsable. C’est un calcul de risque à effectuer : le surcoût annuel du Tous Risques est-il inférieur au coût de remplacement d’un seul bloc optique ?
Le piège de la franchise « Vol » qui absorbe 50% de votre remboursement
La franchise est le « coût caché » le plus redoutable de la garantie vol. C’est la somme qui reste systématiquement à votre charge après un sinistre. Pour les vols de véhicules complets de grande valeur, son impact est relatif. Mais pour les vols partiels, fréquents en milieu urbain (catalyseurs, jantes, GPS, rétroviseurs), une franchise élevée peut tout simplement annuler l’indemnisation.
De nombreux assurés découvrent avec amertume que leur « bonne » garantie vol ne leur sert à rien pour ces petits sinistres. Le montant des réparations est souvent inférieur à celui de la franchise, rendant toute déclaration inutile.
Étude de cas : l’impact dévastateur des franchises sur les vols partiels
Imaginons le vol d’un catalyseur, dont le remplacement coûte 800€. Avec une franchise absolue de 500€, l’assuré ne percevra que 300€. Pire, dans le cas d’une franchise relative fixée à 500€, si le coût du vol est de 400€ (vol de jantes), l’indemnisation est de 0€, car le montant du dommage est inférieur au seuil de la franchise. Le contrat ne se déclenche même pas.
Il est donc impératif de comprendre les différents types de franchises pour ne pas tomber dans ce piège. Ce tableau comparatif, inspiré d’analyses d’experts, clarifie leur fonctionnement et leur impact concret sur votre portefeuille.
| Type de franchise | Montant/Calcul | Impact vol partiel | Exemple concret |
|---|---|---|---|
| Absolue | Montant fixe (300-800€) | Toujours déduite | Vol de 1000€ – franchise 500€ = 500€ remboursés |
| Relative/Simple | Seuil minimum | Aucune indemnisation si inférieur | Vol de 400€ avec franchise 500€ = 0€ remboursé |
| Proportionnelle | % du dommage (10-20%) | Augmente avec la valeur | Vol de 2000€ avec 15% = 300€ de franchise |
Quand rétrograder vers une formule intermédiaire pour une berline qui décote ?
Passer d’une assurance Tous Risques à une formule Tiers Étendu n’est pas une question d’opinion, mais une décision financière basée sur des signaux clairs. Maintenir un Tous Risques sur une voiture dont la valeur a fortement chuté revient à payer très cher pour une protection qui ne remboursera, au mieux, qu’une faible somme. Plusieurs déclencheurs factuels doivent vous alerter qu’il est temps de « rétrograder » votre contrat pour l’adapter à la réalité économique de votre véhicule.
Le principe de base est simple : lorsque le surcoût de la prime annuelle du Tous Risques par rapport au Tiers Étendu représente une part trop importante de la valeur du véhicule, le jeu n’en vaut plus la chandelle. Voici les principaux points de contrôle à surveiller :
- La prime annuelle du contrat Tous Risques dépasse 10% de la valeur vénale actuelle du véhicule.
- Le véhicule franchit des caps symboliques comme les 8 ans d’âge ou 160 000 km.
- La décote atteint 75% de la valeur d’achat, ce qui se produit généralement après 10 ans.
- Le coût prévisible d’une réparation mécanique majeure (distribution, embrayage) se rapproche de la valeur du véhicule, rendant un accident majeur économiquement irréparable.
- Vous disposez d’une épargne suffisante pour « auto-assurer » les petits sinistres responsables, qui sont la principale plus-value du Tous Risques.
Ce moment de bascule dépend aussi fortement de votre profil de conducteur. Un conducteur avec un bonus maximal de 50% depuis des années paiera son Tous Risques relativement peu cher et pourra le conserver plus longtemps. À l’inverse, un jeune conducteur ou un conducteur avec un malus subit une surprime exponentielle sur le Tous Risques. Pour lui, rétrograder vers un Tiers Étendu dès la 4ème ou 5ème année du véhicule peut représenter une économie substantielle, libérant du budget pour une meilleure garantie vol/incendie.
Pourquoi la différence entre « rayure » et « serrure forcée » change tout pour votre franchise ?
Lors d’un sinistre, la manière dont vous déclarez les faits à votre assureur a un impact direct et souvent sous-estimé sur votre indemnisation. C’est ce qu’on appelle la qualification du sinistre. Un même dommage physique peut être interprété de plusieurs manières, activant des garanties différentes, avec des franchises radicalement différentes.
Le cas le plus classique est la découverte de sa voiture endommagée dans la rue. Une rayure sur la portière peut être qualifiée de « vandalisme » ou de « tentative de vol ». La différence est de taille. La garantie Vandalisme, souvent assortie d’une franchise élevée, est incluse dans les formules Tous Risques, mais pas toujours dans le Tiers Étendu. La garantie Tentative de vol, en revanche, est le cœur du Tiers Étendu et bénéficie souvent d’une franchise plus basse.
Étude de cas : 150€ d’économie grâce à une bonne déclaration
Un propriétaire découvre une rayure profonde sur sa portière et la serrure légèrement endommagée. S’il déclare uniquement la « rayure » au téléphone, l’assureur activera la garantie vandalisme (franchise de 300€). S’il prend une photo de la serrure forcée et mentionne « tentative de vol avec dégradation » dans sa plainte et sa déclaration, c’est la garantie Vol du Tiers Étendu qui s’appliquera, avec une franchise de seulement 150€. La qualification précise des faits lui fait économiser 150€.
Ce point est d’autant plus crucial que les techniques de vol évoluent. Les vols par effraction « classique » diminuent au profit de méthodes électroniques. Selon France Assureurs, près de 80% des vols de véhicules en 2024 se font sans effraction visible. Dans ce contexte, savoir identifier et documenter le moindre indice d’une tentative d’effraction (trace sur la serrure, joint de portière abîmé) devient une compétence essentielle pour faire valoir ses droits et bénéficier de la garantie la plus favorable.
Pourquoi vos rétroviseurs et toits panoramiques ne sont pas toujours inclus dans le bris de glace ?
La garantie « bris de glace » est l’un des grands avantages du Tiers Étendu. Cependant, beaucoup d’assurés pensent à tort qu’elle couvre l’ensemble des éléments vitrés du véhicule. En réalité, son périmètre est souvent plus restreint qu’il n’y paraît et varie énormément d’un contrat à l’autre. Une lecture attentive des conditions générales est indispensable pour éviter une mauvaise surprise.
La plupart des contrats de base se limitent à un triptyque standard : le pare-brise, la lunette arrière et les vitres latérales. Tout le reste est souvent en option, parfois payante. Des éléments aussi exposés que les glaces de rétroviseurs ou les optiques de phares avant peuvent être exclus ou nécessiter une extension de garantie. Quant aux coûteux toits panoramiques ou ouvrants, ils font presque toujours l’objet d’une garantie spécifique, avec une franchise bien plus élevée.
Avant de signer, il est donc primordial de vérifier la liste exacte des éléments couverts. Voici une checklist des points à contrôler dans votre contrat :
- Garantie standard (quasi toujours incluse) : Pare-brise, lunette arrière, vitres latérales.
- Extension fréquente (à vérifier) : Glaces des rétroviseurs, optiques de phares avant.
- Extension payante courante : Toit panoramique/ouvrant, phares arrière, clignotants.
- Rarement couverts : Ampoules (considérées comme de l’usure), capteurs et caméras intégrés aux éléments vitrés.
- Franchise : Vérifiez la différence de franchise entre une réparation d’impact (souvent 0€ pour inciter à agir vite) et un remplacement complet (franchise de 50€ à 200€).
L’enjeu financier est de taille. Le remplacement d’un simple rétroviseur avec caméra intégrée peut coûter jusqu’à 900€, et celui d’un toit panoramique peut facilement dépasser 1500€. S’assurer que ces éléments sont bien couverts par votre Tiers Étendu est une précaution essentielle, surtout pour un véhicule qui stationne en rue et est exposé aux chocs et au vandalisme.
À retenir
- Le choix du Tiers Étendu doit reposer sur un calcul de rentabilité (valeur vénale vs. prime + franchise), pas seulement sur l’âge du véhicule.
- La franchise est le juge de paix : un montant élevé peut rendre la garantie vol inefficace pour les sinistres partiels, les plus fréquents en ville.
- La couverture d’assurance n’est pas statique. Elle doit être réévaluée chaque année pour s’adapter à la décote de votre voiture et à l’évolution des offres.
Dans quels cas l’assurance Tous Risques ne rembourse-t-elle pas 100% des dommages ?
L’assurance « Tous Risques » est souvent perçue comme un bouclier absolu, une promesse de remboursement intégral quoi qu’il arrive. C’est une simplification dangereuse. Même la formule la plus complète comporte des limites, des exclusions et des mécanismes qui peuvent considérablement réduire votre indemnisation. Comprendre ces limites est essentiel, car cela permet de mieux apprécier la valeur d’un Tiers Étendu bien calibré.
La limite la plus importante est liée à la Valeur de Remplacement À Dire d’Expert (VRADE). Si le coût des réparations après un sinistre dépasse la valeur de votre véhicule au moment de l’accident, l’expert le déclarera « véhicule économiquement irréparable » (VEI). Dans ce cas, même en Tous Risques, vous ne toucherez pas le montant des réparations, mais uniquement la valeur de la voiture, de laquelle sera déduite la franchise.
Étude de cas : l’application de la VRADE
Un véhicule d’une valeur vénale de 8 000€ subit un accident nécessitant 9 000€ de réparations. L’expert le classe VEI. L’assuré, même en Tous Risques, ne recevra pas 9 000€. Il touchera la VRADE, soit 8 000€, moins sa franchise de 400€. Son indemnisation finale sera de 7 600€. Il lui manquera 1 400€ pour effectuer les réparations, ou il devra se contenter de cette somme pour racheter un autre véhicule.
D’autres facteurs peuvent réduire le remboursement. Un coefficient de vétusté peut être appliqué sur les pièces d’usure comme les pneus ou l’échappement, même s’ils sont endommagés lors de l’accident. Enfin, le Tous Risques comporte des exclusions classiques : les dommages liés à un mauvais entretien, les pannes mécaniques sans accident, ou encore les objets personnels volés à l’intérieur du véhicule, qui relèvent d’une garantie distincte.
Pour appliquer ces conseils, l’étape la plus concrète est d’analyser votre contrat actuel et de demander des devis comparatifs pour évaluer précisément le rapport bénéfice/coût de votre couverture.
Questions fréquentes sur l’assurance auto Tiers Étendu
Le Tous Risques couvre-t-il les objets personnels volés dans le véhicule ?
Non, les effets personnels nécessitent généralement une garantie spécifique ‘contenu du véhicule’ ou sont couverts par votre assurance habitation.
La vétusté s’applique-t-elle même en Tous Risques ?
Oui, sur les pièces d’usure (pneus, batterie, échappement), l’expert peut appliquer un coefficient de vétusté réduisant l’indemnisation.
Les dommages dus à un mauvais entretien sont-ils couverts ?
Non, c’est une exclusion standard même en Tous Risques. Les dommages mécaniques hors accident ne sont jamais pris en charge.